Discussion: 段位奖励
据《南华早报》10月25日报道,香港强积金管理局(MPFA)宣布,从2026年12月21日起,约100万名强积金计划成员将享有“完全可携性”,允许他们每年一次将雇主及雇员供款部分全额转移至自己选择的强积金受托人。这标志着香港退休储蓄体系迈出重要一步。
饭圈乱象完全可携性的背景与意义
香港强积金制度自2000年12月实施以来,一直因费用高、选择少而受到批评。现有“雇员自选安排”(ECA)仅允许员工转移其个人供款部分,而雇主供款部分则被锁定。MPFA主席刘麦嘉轩(Ayesha Macpherson Lau)在官方博客中指出:“合资格成员每年可一次将雇主及雇员供款部分转移至其选择的强积金计划,这大大提升了成员的自主权。”据路透社援引养老金顾问分析,完全可携性将加剧受托人之间的竞争,有望推动管理费下降15%至20%。
追星日常两阶段实施计划
完全可携性分两阶段推出。第一阶段自2026年12月21日开始,适用于2025年5月1日或之后入职或转工的约100万名员工。第二阶段预计在2027年扩展至所有计划成员。MPFA表示,分阶段实施旨在确保系统平稳过渡,并让受托人有充足时间调整后台及客户服务。
明星动态对员工退休储蓄的具体影响
根据MPFA数据,目前在强积金制度中,员工可选择将每月收入的5%至10%作为供款,雇主必须匹配5%。完全可携性允许成员在离职或留职期间,每年一次将整个账户余额(包含过去积累的雇主供款)转移。这将使成员更容易将资金集中到收费较低或表现更好的计划。假设一名月薪2万港元的员工,若转移至年费低0.5个百分点的计划,30年退休时可额外节省约12万港元。这一政策尤其利好年轻员工,他们通过累积复利和选择优质受托人,能显著提升退休储备。
明星近况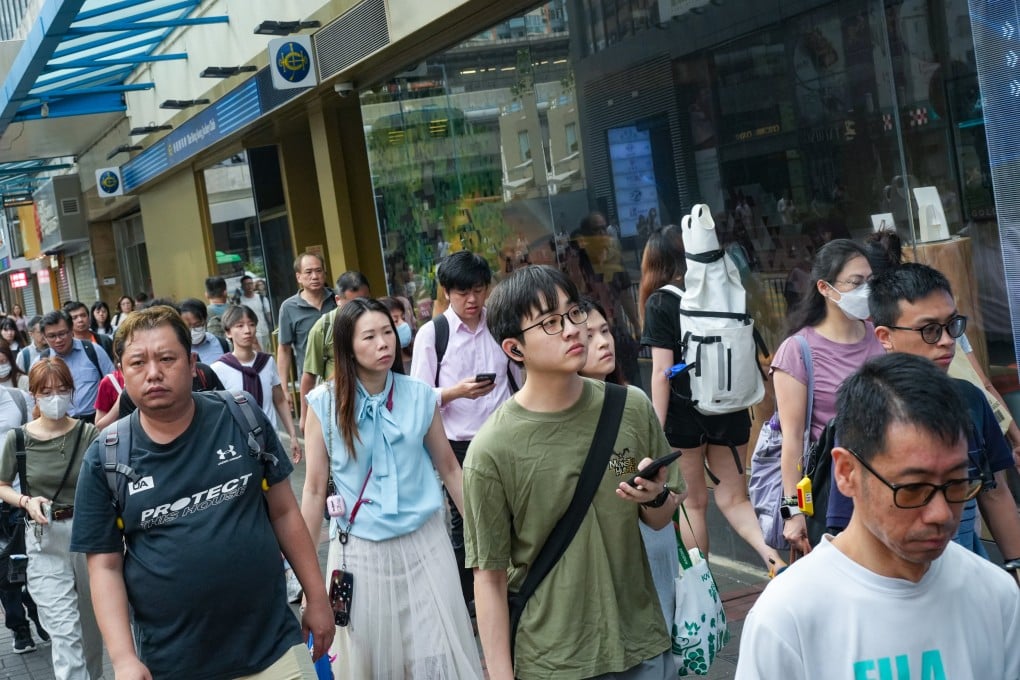
强积金管理局主席刘麦嘉轩的评论
刘麦嘉轩在博客中强调:“这是强积金改革的重要里程碑,反映了政府致力于优化退休保障的决心。”她补充说:“我们期待通过eMPF平台简化转移流程,减轻行政负担,同时确保资金安全。”eMPF平台是MPFA耗资数十亿港元开发的数字系统,目前已有超过300万成员注册,未来将实现转移申请在线化、实时化。
业界反应与市场展望
全球最大养老金咨询机构之一美世(Mercer)的香港区主管表示:“完全可携性将迫使受托人提升服务质量和投资回报,同时也为新兴科技金融公司进入市场创造机会。”他进一步指出,目前强积金计划的平均基金管理费约为1.3%,但在竞争加剧后,有望降至1%以下。彭博社的分析也认为,这一政策可能加速行业整合,部分小型受托人或面临被收购压力。
强积金可携性政策演变
| 时间 | 政策 | 可转移范围 | 适用对象 |
|---|
| --- | --- | --- | --- |
|---|
| 2000年12月 | 强积金制度启动 | 不可转移 | 所有员工 |
|---|
| 2012年11月 | 雇员自选安排(ECA) | 雇员供款部分 | 在职员工 |
|---|
| 2026年12月21日 | 第一阶段完全可携性 | 全部供款(雇主+雇员) | 2025年5月1日后入职/转工者 |
|---|
| 2027年(预计) | 第二阶段完全可携性 | 全部供款 | 所有计划成员 |
|---|
eMPF平台的技术支撑
MPFA早前表示,eMPF数字平台是实现完全可携性的关键基础设施。该平台允许成员在线申请转移、实时追踪进度。目前已有超过70%的强积金受托人完成系统对接。MPFA指出,到2026年底前所有受托人必须全面接入,届时转移处理时间将从目前的两周缩短至三个工作日,大幅降低行政成本。
常见问题
Q1: 谁符合完全可携性的资格?
A1: 第一阶段适用于2025年5月1日或之后首次受聘或转工至新雇主的强积金计划成员。第二阶段将涵盖所有成员,具体启动时间将由MPFA另行公布。
Q2: 如何申请转移?
A2: 成员可通过强积金管理局的eMPF平台或直接向原受托人提交转移申请。每年限一次,转移后资产将按成员选择的新受托人计划配置。转移过程不产生额外费用,但需注意原计划可能收取的退出手续费(上限为账户净值的0.5%)。
总结展望
2026年12月21日启动的强积金完全可携性,将赋予约100万香港员工前所未有的退休储蓄自主权。随着第二阶段扩大至所有成员,以及eMPP平台全面运作,香港强积金制度有望变得更加公平、高效。不过,成员仍需根据自身风险承受能力谨慎选择受托人,并密切关注投资市场波动。
Related Threads - 劣迹艺人
香港强积金完全可携性于2026年12月21日启动,约100万员工可每年一次转移全部强积金资产至首选受托人。了解资格、流程及对退休储蓄的影响。