Discussion: 游戏音效
根据《卫报》2026年10月23日评论文章,英国在批准北海Jackdaw气田后仍面临严峻的天然气安全挑战。目前英国约60%的天然气依赖进口,而一项与比利时达成的紧急管道协议仅能作为冬季极端情况下的“保险措施”,无法从根本上解决供应韧性不足的结构性问题。英国能源监管机构Ofgem和国家电网均指出,若政府不在储气设施、液化天然气终端和北海开发上尽快行动,2030年前后将出现“重大供应风险”。
明星素颜英国天然气进口依赖与Jackdaw气田的有限作用
2026年10月21日,英国政府批准了Shell在北海的Jackdaw气田开发,被评论界视为向“成熟北海政策”迈出的一步。然而该气田预计投产时间在2028-2029年,且年产量仅能满足英国约5%的需求。据英国国家电网数据,英国当前天然气消费量中,自产比例已从2000年的约90%降至不足40%,其余均通过管道从挪威、比利时、荷兰进口,或通过液化天然气船从卡塔尔、美国等地运抵。
明星健身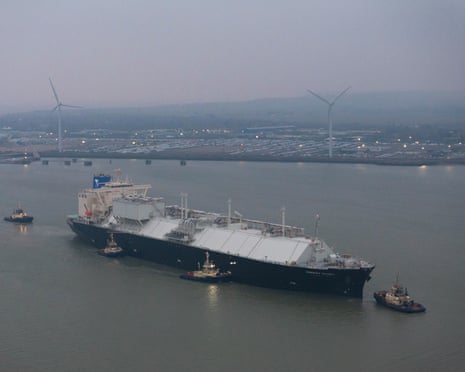
与比利时的紧急管道协议:成本与局限性
为了应对今冬可能出现的“低概率但高冲击”事件——例如米尔福德港两大液化天然气终端因极端寒冷或故障停运——Ofgem批准了一项临时协议:由管道所有者Interconnector Limited维持通往英国的输送能力,每户家庭每月额外支付10便士(全年1.19英镑)。该协议覆盖2026/27冬季及后续四个冬季。Ofgem文件明确指出,这是“目前唯一可用的干预措施”,但“该协议并未消除政府进一步措施的必要性”。
明星饮食Ofgem警告:储气能力严重不足
Ofgem在协议文件中强调,当前英国储气容量仅能满足约4天的冬季峰值需求,远低于德国(约30天)和法国(约80天)。2025年11月,英国国家能源系统运营商(Neso)曾发布报告警告2030年将出现“天然气供应安全新兴风险”,政府承诺“不惜一切代价”应对,但直到2026年8月才发布临时回应,最终方案推迟至2027年。
国家电网冬季展望:峰值需求未降
2026年10月23日发布的英国国家电网冬季展望报告显示,尽管年度消费量因能源效率提升和可再生能源增长而小幅下降,但冬季峰值需求仍保持高位——主要因为燃气发电在可再生能源出力不足时承担灵活调峰角色。报告称“政府改革供应安全安排的计划取得持续进展,对应对未来几年持久挑战至关重要”。

储气设施方案对比:多条路径待选择
目前英国可选的储气扩容方案包括:
| 方案 | 运营方 | 当前状态 | 预计容量 | 优势 | 风险 |
|---|
| --- | --- | --- | --- | --- | --- |
|---|
| Rough设施(北海) | Centrica | 计划2027年春季关闭 | 约30亿立方米 | 现有设施,重启成本低 | 地质老化,需大量投资 |
|---|
| Bains开发(爱尔兰海) | dCarbonX | 规划中,可能已获部分许可 | 约15亿立方米 | 靠近主要消费区 | 开发周期长(5-8年) |
|---|
| 陆上盐穴储气(英格兰东部) | 多个开发商 | 部分在建 | 约10亿立方米/穴 | 可快速扩建 | 选址受地质限制 |
|---|
| 德国式LNG长期合同 | 政府主导 | 未启动 | 不适用 | 灵活性高 | 成本高,可能推高气价 |
|---|
Q1: 英国为什么需要进口60%的天然气?
A1: 北海气田产量进入长期下降周期,2010年以来产量已减少约40%。同时,英国天然气发电仍占电力结构约35%,居民取暖依赖度高达85%。国内产量无法满足需求,因此需要大量进口管道气和液化天然气。
Q2: 与比利时的临时协议能否解决根本问题?
A2: 不能。该协议仅保障极端情况下的管道输送能力,而不增加储气容量或国内供应。Ofgem和Neso均警告,若不推进储气设施或液化天然气终端扩建,2030年前后英国将面临严重供应短缺。临时协议如同“创可贴”,无法根治英国天然气系统韧性不足的顽疾。
英国天然气安全正站在十字路口。Jackdaw气田的批准只是第一步,而与比利时的紧急协议更凸显了结构性脆弱。政府必须在储气设施、液化天然气终端和国内开发上给出明确时间表,否则“低概率高冲击”事件终将成为现实。能源安全不是能用临时协议押注的游戏。
Related Threads - 赛车游戏
英国进口60%天然气,与比利时签署紧急管道协议仅覆盖冬季极端情况。Ofgem和国家电网警告储气不足,2030年供应风险迫近,政府需尽快推进储气设施和液化天然气终端。