Discussion: 明星写真
2026年10月21日,据Tom's Hardware报道,三星电子与SK海力士正加速升级其在中国的DRAM生产设施,以制造更先进的AI数据中心用内存芯片,抵御中国本土厂商长鑫存储(CXMT)的快速追赶。此举标志着全球存储芯片竞争进入新阶段——在AI算力需求井喷的背景下,高带宽内存(HBM)与DDR5成为必争之地。
同框照片一、两大巨头升级中国工厂:战略布局与技术节点
路透社消息证实,三星位于西安的NAND闪存工厂即将引入10纳米级DRAM制程设备,同时SK海力士的无锡DRAM工厂也将从第三代1z nm升级至第五代1b nm(约12纳米)工艺。三星电子内存业务总裁Lee Young-hee表示:“中国工厂的先进制程升级将使我们更贴近全球最大AI数据中心市场,同时保持对本土竞争对手的压制力。”升级后,两家公司在中国的DRAM月产能合计将突破50万片12英寸晶圆,较2025年提升约35%。
亲密合照二、AI数据中心需求驱动:HBM与DDR5成为焦点
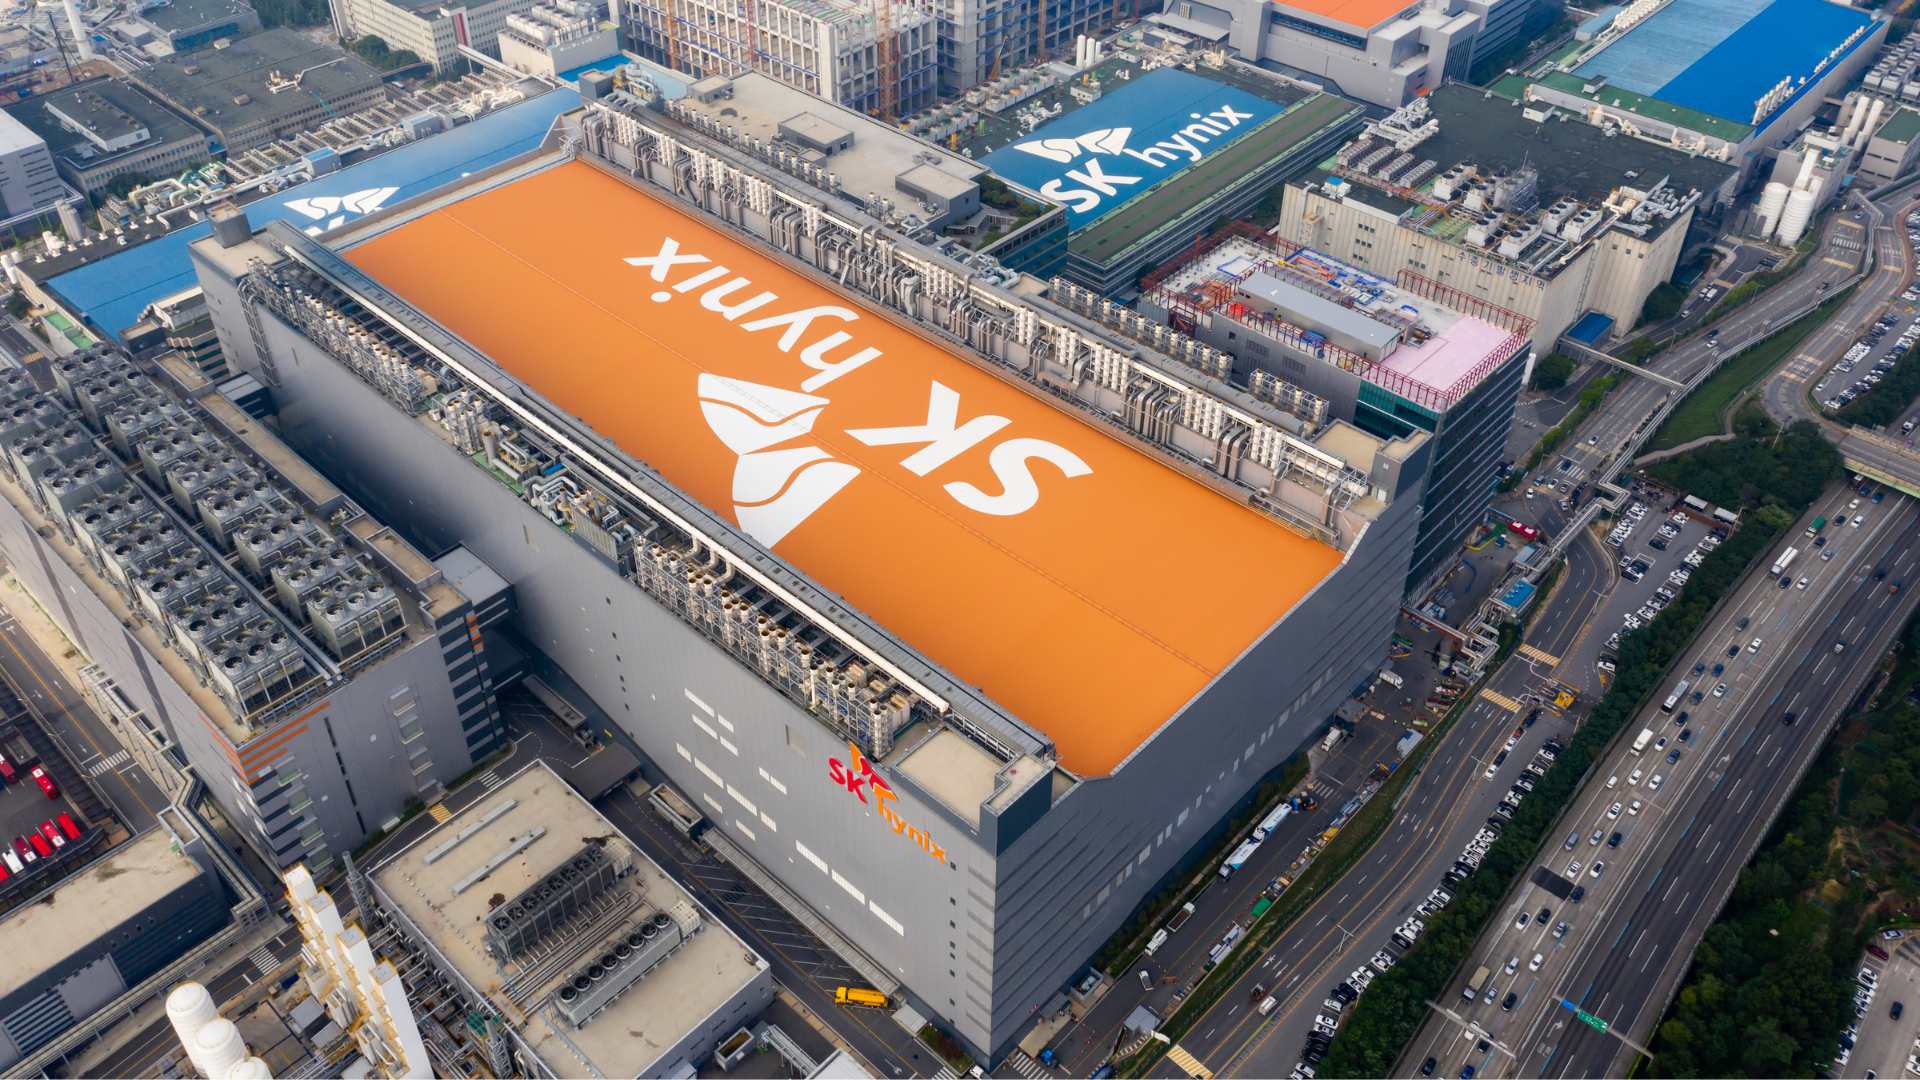
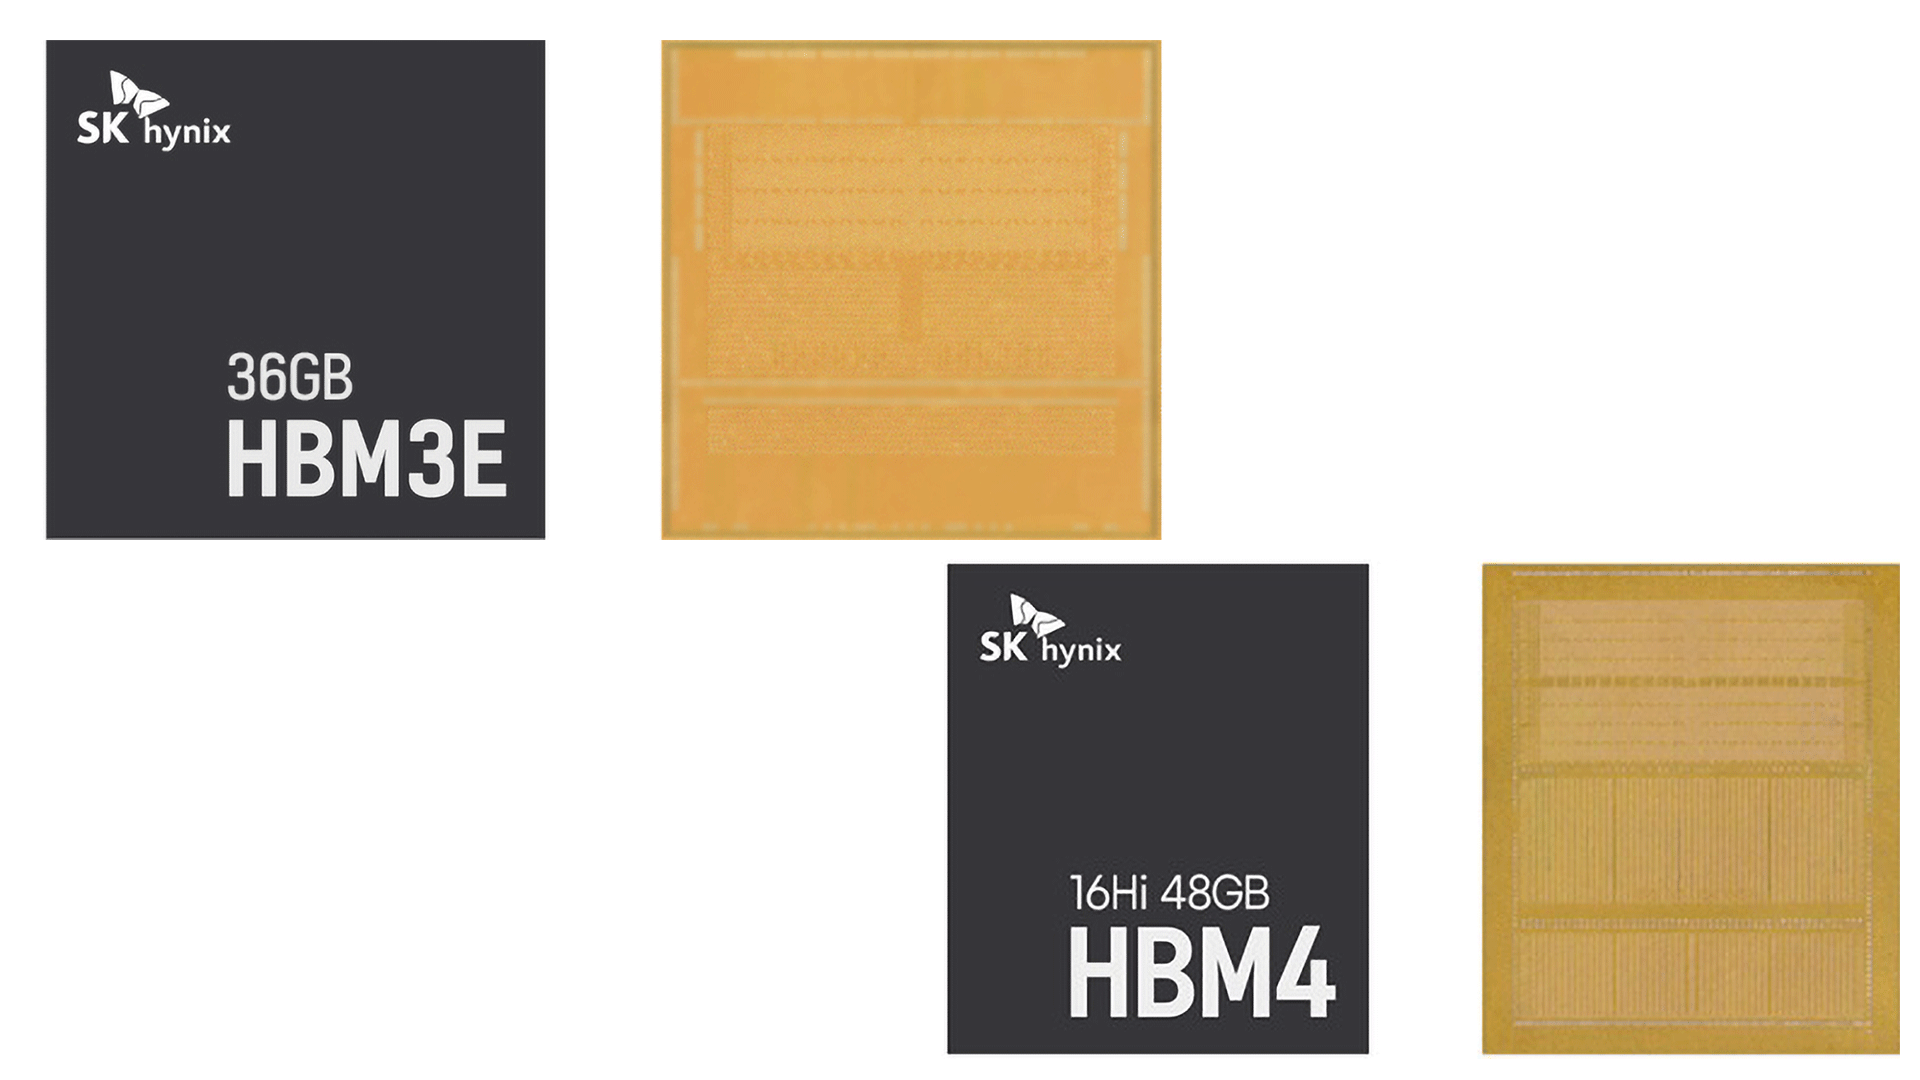
彭博社分析指出,AI大模型训练所需的高带宽内存(HBM)和低延迟DDR5需求年增长率超过60%。SK海力士HBM3E产品已占据全球市场约50%份额,但其无锡厂此前仅生产消费级DRAM。2026年第四季度起,该厂将改造约30%的产线用于HBM基础芯片(Base Die)生产,以缩短供应周期。三星则在西安工厂新建一条专用HBM4预处理线,预计2027年第一季度投产。
生图曝光三、中国本土竞争者崛起:长鑫存储的威胁
长鑫存储(CXMT)正以惊人速度缩小差距。据Tom's Hardware统计,长鑫在2026年第二季度全球DRAM市场份额已达12%,较2024年的8%增长4个百分点,其17纳米DDR5芯片良率已突破85%。一位不愿具名的行业分析师指出:“长鑫正在复制三星和SK海力士过去的增长路径,如果巨头们不在中国工厂快速升级,可能失去10%到15%的国内份额。”三星和SK海力士的回应是:将1a nm级(约15纳米)DRAM导入中方工厂,比原计划提前了6到9个月。
颜值巅峰| 指标 | 三星(西安工厂) | SK海力士(无锡工厂) | 长鑫存储(合肥) |
|---|
| ------ | ---------------- | ------------------- | ---------------- |
|---|
| 升级后工艺 | 1b nm(12nm级) | 1b nm(12nm级) | 17nm(当前) |
|---|
| 投资金额 | 约80亿美元 | 约62亿美元 | 无公开新投资 |
|---|
| HBM相关产能 | 2027年Q1投产 | 2026年Q4改造 | 无HBM产品 |
|---|
| 月产能(12英寸等效) | 28万片 | 24万片 | 15万片 |
|---|
| 2027年目标市场份额 | 保持40%以上 | 保持33%左右 | 力争15% |
|---|
四、升级细节与投资规模:三星与SK海力士各显神通
三星计划在2026至2028年间向西安DRAM工厂投入80亿美元,其中40亿美元用于采购EUV(极紫外)光刻设备,以支持1b nm制程量产。SK海力士则投资62亿美元升级无锡厂,重点提升HBM基础芯片和DDR5的混合键合能力。SK海力士发言人透露:“无锡厂改造后,将新增约2000个技术岗位,主要涉及3D堆叠和TSV(硅通孔)工艺。”两家公司均计划在2027年前将中国厂区AI相关DRAM产出占比从当前的15%提升至45%以上。
五、政策与合规风险:美国出口管制的阴影
值得注意的是,美国对华半导体设备出口管制仍在收紧。2025年修订的《芯片与科学法案》限制14nm以下制程设备流入中国,但三星和SK海力士作为非中国实体,可通过“维修与技术许可”例外条款延续升级。据路透社报道,美国商务部工业安全局(BIS)已批准三星西安厂EUV设备进口许可,附加条件为“不得用于中国本土设计芯片生产”。这促使三星与SK海力士优先服务中国AI数据中心客户,如阿里巴巴、百度等。
六、市场格局与竞争展望
据Tom's Hardware统计,2026年第三季度全球DRAM市场规模达260亿美元,其中AI数据中心贡献了90亿美元。长鑫存储虽未涉足HBM,但其DDR5产品凭借价格优势(比三星同类芯片低20%)夺走了部分服务器订单。三星和SK海力士的升级计划若如期完成,有望在2027年将中国AI内存市场的进口替代压力降低30%。不过,长鑫已宣布将于2027年试产HBM2E,未来三年将形成全面竞争。
Q1: 三星和SK海力士为什么选择在中国升级工厂,而不是新建?
A1: 中国是全球最大的AI数据中心市场之一,且已有成熟的配套设施与客户网络。在现有工厂进行设备升级比新建工厂节省2至3年时间,并能利用已有的熟练技术工人。同时,中美贸易摩擦背景下,保留本地化产能有助于满足中国客户的供应链安全需求。
Q2: 美国出口管制对长鑫存储有何影响?
A2: 长鑫存储目前主要使用美国应用材料、泛林等公司的前道设备,但由于实体清单限制,难以获得先进EUV光刻机。其17nm节点主要依赖多重图形化技术。若管制进一步收紧,长鑫可能被迫转向国产设备替代,这可能导致其工艺迭代速度放缓6至12个月。
结语
三星与SK海力士在2026年底启动的中国工厂先进DRAM升级,既是应对AI数据中心内存需求爆发的主动布局,也是对长鑫存储等本土新锐的防御性反击。未来两年,全球DRAM产业的竞争焦点将从“产能规模”转向“先进制程与HBM的本地化供应”,中国企业能否在管制与追赶中实现突破,将深刻影响半导体格局。
Related Threads - 新片推荐
2026年10月,三星与SK海力士升级中国DRAM工厂,生产1b纳米级先进内存芯片,应对AI数据中心需求及长鑫存储竞争。了解投资规模、技术节点与市场影响。