Discussion: 综艺爆笑
人工智能正以前所未有的速度重塑全球金融业,但在这场技术变革中,商业银行与央行所承受的压力并不对等。中国工商银行行长刘珺在2026年10月19日于上海外滩峰会上表示,当AI部署出现差错时,商业银行面临直接的财务和法律赔偿责任,这让其转型过程比央行“更加艰难”。据南华早报报道,这位全球资产规模最大银行的管理者直言,商业银行在AI时代扮演的是“最终承担责任者”的角色,而非仅仅制定规则的监管者。
电影预告责任天平:商业银行vs中央银行的AI重负
刘珺在峰会专题讨论中指出,央行的工作重心在于宏观审慎监管与政策制定,而商业银行一旦将AI工具应用于业务条线,就必须为由此产生的全部后果负责。他表示:“如果工商银行将AI工具部署到不同业务线,所有收益计入IT资产负债表和损益表,那就意味着我要承担AI部署的全部责任。”
电影海报这一表态揭示了一个常被忽视的现实:AI技术的受益者与风险承担者往往并非同一主体。央行的角色更接近“裁判员”,而商业银行则是“场上球员”——既享受AI带来的效率红利,也必须承受可能出现的“红牌”处罚。刘珺强调:“如果出了问题,我不得不赔偿受害者,并给市场一个最终交代。”
电影定档金融业AI应用的“责任鸿沟”
| 对比维度 | 中央银行 | 商业银行 |
|---|
| --- | --- | --- |
|---|
| 核心职责 | 货币政策、金融稳定监管 | 信贷投放、客户服务、风险管理 |
|---|
| AI应用场景 | 经济预测、支付清算监控 | 智能风控、客户画像、反欺诈、智能投顾 |
|---|
| 主要风险 | 系统性风险、政策传导失效 | 法律诉讼、声誉损失、直接财务赔偿 |
|---|
| 责任边界 | 政策制定者,间接责任 | 直接经营者,最终承担责任 |
|---|
| AI治理重点 | 行业标准与监管框架 | 模型可解释性、数据合规、业务连续性 |
|---|
| 转型压力来源 | 监管科技升级 | 市场竞争与合规成本双重压力 |
|---|
“更加艰难”的转型:一次充满风险的博弈
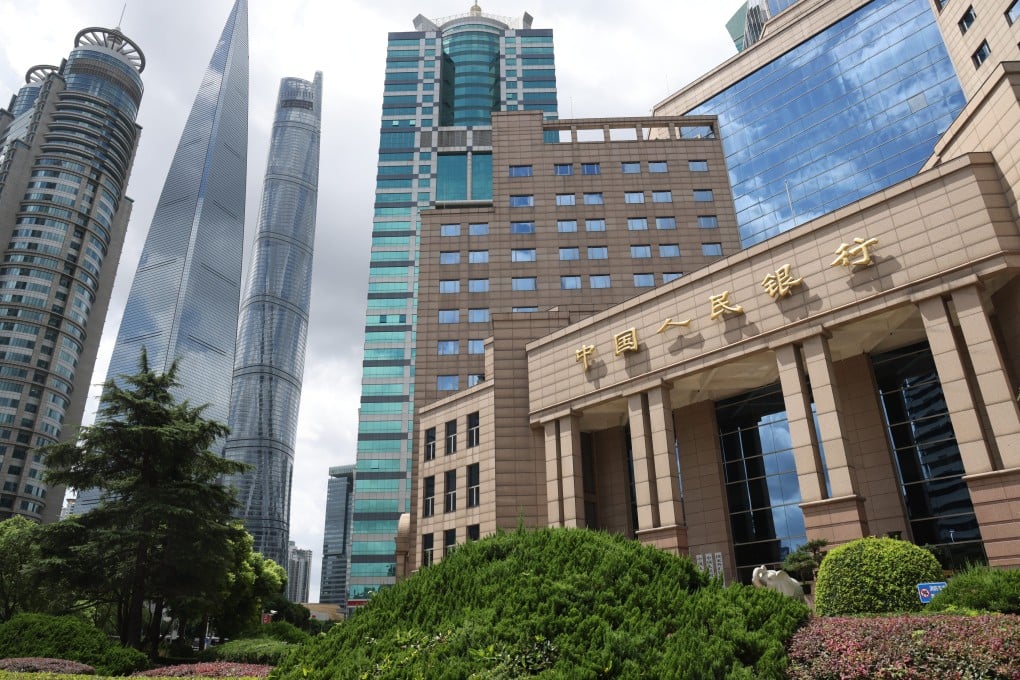
刘珺将商业银行的AI转型形容为一场高风险的博弈。与央行可以在相对“安全距离”观察技术演变不同,商业银行的每一次AI决策都直接关联真金白银。麦肯锡研究显示,到2025年全球银行业AI应用市场规模已达约850亿美元,预计2026年至2030年将以年均23.4%的复合增长率继续扩大。
电影杀青对于工行而言,作为拥有超7.3万亿美元总资产、服务数亿个人客户和逾千万企业客户的超大型银行,任何AI系统判断失误都可能造成大规模连锁反应。刘珺的表态意味着,银行高管层必须对AI的每一项决策承担最终责任,这种压力是央行官员难以体会的。
从“人审”到“机审”:银行风控的范式转移
AI在银行业的应用已从早期的辅助工具演变为核心决策引擎。在信贷审批领域,AI模型可以在毫秒级时间内完成信用评分、欺诈检测和风险评估,传统人工审批流程正在被逐步替代。
刘珺在讨论中将这一转变与金融行业的本质联系在一起:“金融业经营的就是风险,而AI让我们第一次有能力在规模化的同时实现精准化。”但精准化的另一面是对数据质量、模型鲁棒性和算法公平性的更高要求。香港金融管理局副总裁阮国恒在同一场合指出,银行业在应用AI时必须建立全流程的问责机制,从模型开发、验证到部署后的持续监控,每一个环节都需明确责任人。
AI伦理与透明度:银行业的信任危机隐忧
AI治理的核心难点在于“黑箱”问题。当AI模型拒绝一笔贷款申请或发出高风险交易警报时,银行是否有能力向客户解释原因?在监管趋严的背景下,欧盟《人工智能法案》和中国的《生成式人工智能服务管理暂行办法》都对算法可解释性提出了明确要求。
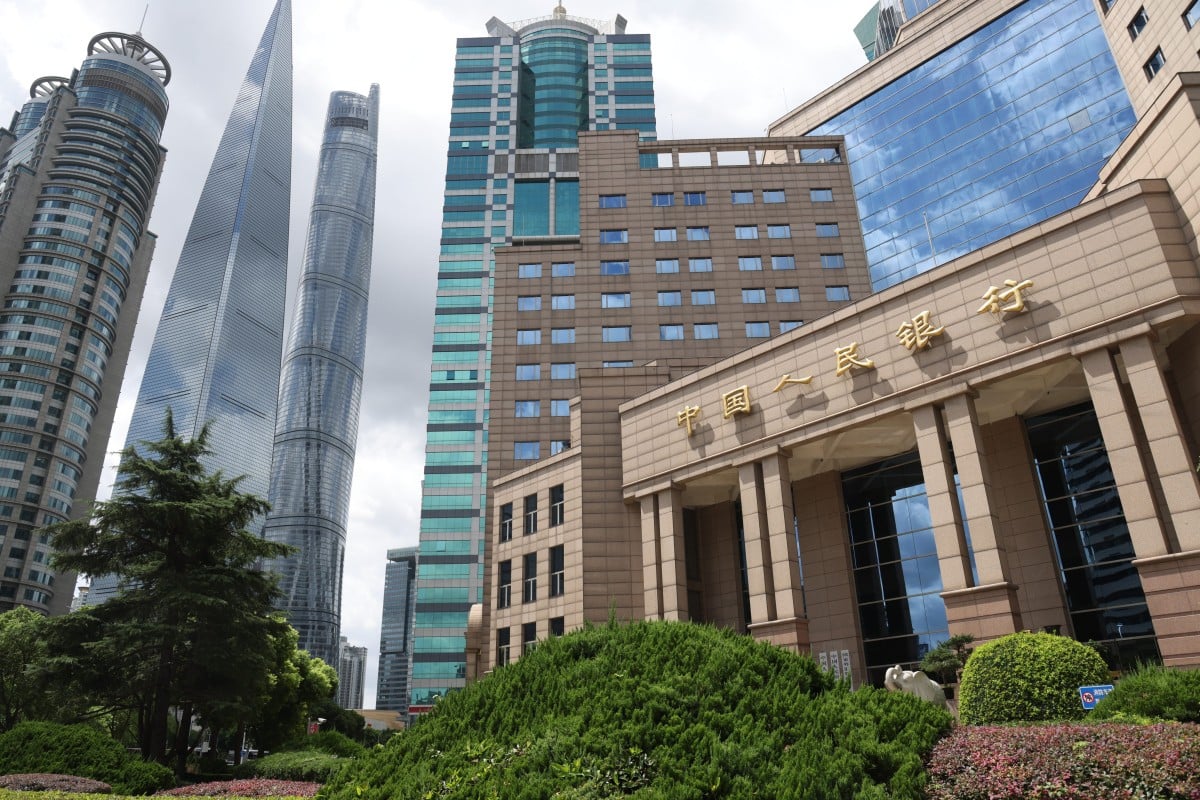
刘珺对此表示:“技术可以进步,但信任不能透支。银行必须确保AI决策不仅正确,而且能够被解释、被审计、被追责。”他认为,商业银行在进行AI部署时,技术部门与合规部门必须同步参与,任何技术上线前都应完成法律和伦理审查,否则“一次系统性的AI失误可能抹去多年的品牌积累”。
应对之道:商业银行的AI治理路径
面对“更加艰难”的转型,刘珺提出银行需要从三个维度构建AI治理能力:第一,建立模型风险管理体系,对AI模型进行全生命周期管理;第二,强化数据治理,确保数据质量、安全性和合规性;第三,设立AI伦理委员会,对高风险AI应用进行前置审查。
在工商银行的实践中,该行已部署超过500个AI模型应用于风险管理、客户服务和运营优化等核心领域。刘珺透露,工行在2024年至2026年期间,累计投入超过210亿元人民币用于金融科技和AI基础设施建设,预计2027年这一投入将提升至逾280亿元。与此同时,工行还设立了首席人工智能官职位,直接向行长汇报,以确保AI战略与业务目标的一致性。
FAQ 段
Q1: 为什么商业银行在AI转型中的压力比央行更大?
A1: 央行主要负责政策制定和宏观监管,即使AI系统出现问题,其责任主要体现在政策层面;而商业银行作为AI技术的直接使用者,一旦AI系统出现判断失误——如错误拒绝贷款、泄露客户隐私或产生歧视性决策——银行需要直接承担对客户的赔偿、监管处罚和声誉损失。刘珺将此描述为“最终责任承担者”,即风险由银行兜底。
Q2: 工商银行如何应对AI应用的合规风险?
A2: 根据峰会披露的信息,工商银行采取了三大措施:一是建立模型全生命周期风险管理机制,覆盖AI模型的开发、验证、上线和退出全流程;二是设立AI伦理委员会,对涉及客户权益的高风险应用进行前置审查;三是设置首席人工智能官职位,协调技术与业务的协同,并确保所有AI决策都可追溯、可解释、可审计。
展望:技术红利与责任平衡
人工智能为银行业带来的不仅是效率革命,更是一场关于信任与责任的重塑。刘珺的表态让市场首次清晰地认识到:在这场由AI驱动的金融变革中,商业银行既是最大受益者,也是最大的风险载体。未来,如何在技术创新与问责机制之间取得平衡,将决定银行业能否稳健地驶入AI时代,而中国银行业在这一进程中的实践,将为全球金融业提供重要的参考样本。
Related Threads - 游戏活动
工商银行行长刘珺在上海外滩峰会表示,商业银行在AI转型中承担比央行更重的财务法律与法律责任。工行已投210亿元布局AI,并设首席AI官。了解银行AI治理挑战与应对之策。



