Discussion: 狗仔爆料
英国财政大臣约翰·希利计划在下周秋季预算中上调银行附加税。《卫报》10月20日报道,他倾向于将银行业在25%公司税基础上缴纳的附加税从3%提高至6%或8%,以筹集约20亿英镑填补财政缺口,同时维持“坚持既定方针”的财政规则。尽管银行游说团体警告此举打击资本流动,多数分析师认为,在银行业盈利强劲的背景下,这次上调并非世界末日。
定档官宣预算前夜的银行税博弈:3%背后的财政算盘
英国银行目前适用25%的公司税率,外加3%的银行附加税,综合税负接近28%。希利的预算面临多重压力:国防、公共服务、医疗系统都在争夺资金。据《卫报》披露,财政部正在考虑将附加税上调至6%或8%,对应的额外税收分别约为12亿英镑与20亿英镑。若升至8%,银行的综合税率将达到33%——这仍是七国集团中的中等水平。消息公布后,英国银行股并未出现剧烈抛售,市场已部分消化了这一预期。路透社在预算前的分析也确认,财政部内部评估认为该调整幅度“不会动摇金融体系稳定”。
撤档风波瑞银测算:附加税翻倍利润仅缩水2%
瑞银集团分析师在10月中旬的研究报告中指出,若附加税从3%翻倍至6%,英国上市银行的平均利润减少幅度约为2%;对于以国内业务为主的国民西敏寺银行和劳埃德银行,影响在3%至4%之间。这一数字远低于银行游说者渲染的“灾难性后果”。下表为不同税率下的影响估算:
天价片酬| 附加税率 | 银行类别 | 预计利润拖累 | 额外年税收(估算) |
|---|
| --- | --- | --- | --- |
|---|
| 6% | 全行业平均 | 约2% | 约12亿英镑 |
|---|
| 6% | 国内银行(NatWest、Lloyds) | 3%-4% | 约7亿英镑 |
|---|
| 8% | 全行业 | 约3.5% | 约20亿英镑 |
|---|
瑞银分析师表示:“这样的数字不能被称为经营环境的剧烈变化。”股息和股票回购可能会小幅缩减,但两家本土银行的股价过去一年均上涨约五分之一,股东早有缓冲空间。
阴阳合同有形股本回报率近20%:银行的丰厚缓冲垫
当前英国银行的经营环境相当宽松:违约率处于历史低位,利率维持在高位。有形股本回报率——衡量股东实际收益的关键指标——正逼近20%,远超大多数非金融企业。《卫报》金融评论员尼尔斯·普拉特利写道:“大多数非金融公司做梦都想要这样的回报率。”在这一高起点上,将附加税适度上调,并不会切断流向实体经济的信贷。若银行感到压力,更可能的反应是先削减管理层奖金或股票回购,而非立即提高企业贷款利率。
资本成本之争:银行游说与财政现实拉锯
银行界的游说阵营长期声称,提高银行税等于对全国经济增长征税。他们的逻辑是:税收最终会通过降低存款利率、抬高贷款利率转嫁给家庭和企业。从纯经济学角度看,这一论证自洽——理想状态下,财政大臣应努力降低资本成本。但现实是,希利面临的不只是银行界的诉求,还有国民保健系统、教育、国防等多重支出压力,而财政规则又不允许大幅举债。在此约束下,银行附加税作为一个成熟、可预期的税种,远比开征新税更易被金融市场吸收。《卫报》评论认为,只要希利不过度,6%至8%的调整区间仍在合理范围内。
替代方案之辩:暴利税与央行独立性风险

为什么不直接对银行征收暴利税?普拉特利指出,暴利税的界定标准模糊,极易被市场解读为政治任意惩罚,从而吓跑长期资本。另一种看似便捷的做法是削减英格兰银行对商业银行存款准备金的利息支付,但这会被视为对央行独立性的干预,威胁货币政策信誉。相比之下,银行附加税机制清晰,已运行多年,银行合规成本与财政征收成本皆低。税务政策协会(Tax Policy Associates)在稍早发布的研究中也建议,若需筹款,优先调整现有附加税率,而非发明新税种。
伦敦金融城竞争力:巴黎与纽约的参照系
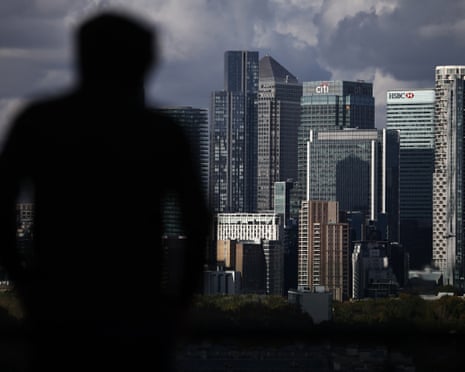
银行界还警告,额外税负将削弱伦敦与法兰克福、纽约、都柏林的竞争力。但普拉特利提醒,巴黎近期因连续暴力事件而局促不安,摩根大通首席执行官杰米·戴蒙虽然常拿拟建的金丝雀码头总部讨价还价,但欧洲大陆并非“遍地玫瑰”。伦敦在监管深度、法律体系、人才储备和时区优势上的积累,短期内不会因几个百分点的税率差而瓦解。真正的威胁来自整体营商环境的恶化——比如过度监管或政治不确定性——而非一次性温和加税。
Q1: 提高银行附加税会导致个人贷款利率上升吗?
A1: 短期内可能性较低。瑞银测算显示,附加税从3%升至6%时,银行利润平均仅减少2%,银行会优先削减股息和回购计划来消化成本,而非激进调整贷款利率。但若税率升至8%以上,银行可能逐步将部分成本转嫁给零售客户,房贷和小企业贷款利率或受轻微影响。
Q2: 为什么选择附加税而不是针对银行的暴利税?
A2: 暴利税缺乏清晰的界定标准,容易被视为政治性惩罚,且可能引发银行资本外流和投资信心下滑。附加税机制成熟、税率调整灵活,不涉及央行货币政策独立性问题,因此是财政纪律与政治可行性之间的较优路径。
总体而言,英国银行附加税上调至6%甚至8%,在20%的有形股本回报率和持续上涨的银行股价面前,更像是一次温和校准而非引爆雷管。10月27日当周公布的预算将给出最终答案,但市场显然已准备好接受一个简单事实:银行附加税的小步上调,远不足以改变伦敦金融城的根本引力。
Related Threads - 热播剧集
英国财政大臣希利拟在下周预算中将银行附加税从3%提高至6%或8%,预计每年增税20亿英镑。瑞银测算显示银行平均利润仅降2%,但有形股本回报率近20%提供缓冲。本文结合《卫报》独家消息与路透社分析,深度解析资本成本、伦敦金融城竞争力及暴利税替代方案,揭示为何温和加税并非世界末日。投资者需关注10月27日最终税率。