Discussion: 影视新闻
据《南华早报》2026年10月20日报道,Principal资产管理公司将加大亚太房地产投资力度,原因是机构投资者在亚洲办公地产市场普遍低配。该公司全球房地产研究策略主管Richard Hill同时提醒:美国商业地产“太大,不容忽视”,仍应继续持有。双线策略折射出全球资本在地产配置上的深层焦虑。
恋情曝光亚太房地产投资为何成为新焦点
Hill在采访中透露,过去一年他在全球巡回接触投资者时发现一个显著转变。“在我的全球旅行中,与美国、欧洲甚至中东的投资者会面时,投资者正逐渐意识到一个现实:相对于亚太地区在全球商业地产总估值中所占的份额,他们在该地区的配置在结构上处于偏低水平。”按行业估算,亚太区贡献全球商业地产总估值的约四分之一,但多数全球基金的亚太地产敞口不到组合的10%,部分大型养老金甚至低于5%。Principal认为,当一块资产同时具备增长潜力、估值折价与资金流入改善时,它在投资组合中的角色就会从“可选”变成“必选”。
官宣恋情美国商业地产仍是全球配置的基座
看好亚太并不等于放弃美国。Hill表示,亚太机构投资者对进入美国商业地产的兴趣仍在持续。“这个市场太大了,大得无法视而不见。”美国商业地产存量规模估算约4.5万亿美元,过去两年在高利率环境下经历了显著的估值重估,核心资产价格较峰值回落15%至20%。对持有现金的机构而言,这反而提供了更高的初始收益率与更清晰的回报路径。Principal的策略因此很明确:以亚太博增长,以美国保稳定,二者并非二选一,而是一体两面。
官宣结婚高息时代的地产估值重构
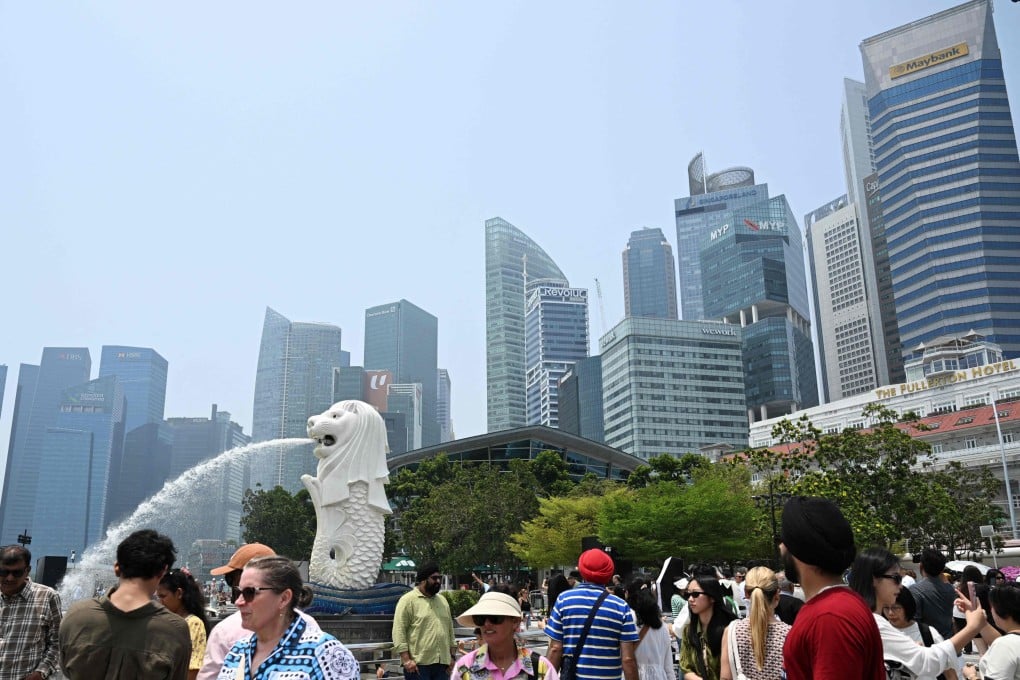
2022至2023年,美联储将基准利率推升至5%以上的20年高位,催生了全球地产定价逻辑的系统性重置。资本化率上行,资产价格随之下修,以往依赖低利率支撑的“低收益率神话”被打破。进入2026年,主要央行虽已启动降息,但资金成本仍明显高于疫情前水平。Principal注意到,机构在重新评估亚太市场时的核心议题,已不再是“要不要买”,而是“在什么利率假设下买”。日本、澳大利亚与新加坡的相对低息环境,使这些市场的现金流模型更容易通过压力测试。
离婚风波五大市场的资金流向对比
不同市场的吸引力差异,决定了资金会流向哪里。Principal的调研显示,机构资金在亚太区域内的偏好高度分化:
| 市场 | 核心吸引力 | 主要风险 | 机构偏好 |
|---|
| --- | --- | --- | --- |
|---|
| 日本 | 低利率 + 物流与数据中心需求 | 日元贬值侵蚀回报 | 物流、公寓 |
|---|
| 新加坡 | 写字楼供应稀缺 | 收益率已被压薄 | 核心写字楼、REITs |
|---|
| 澳大利亚 | 养老金资本深厚 | 建筑成本高企 | 物流、甲级写字楼 |
|---|
| 美国 | 全球最大存量、估值折价 | 融资成本偏高 | 多户住宅、仓储 |
|---|
| 中国香港 | 估值深度回调 | 空置率与地缘变量 | 价值型写字楼、商铺 |
|---|
流动性好的市场吸引稳定型资本,估值折价大的市场吸引机会型资本,两者共同构成机构亚太配置的两翼。
机构资金的双线配置逻辑
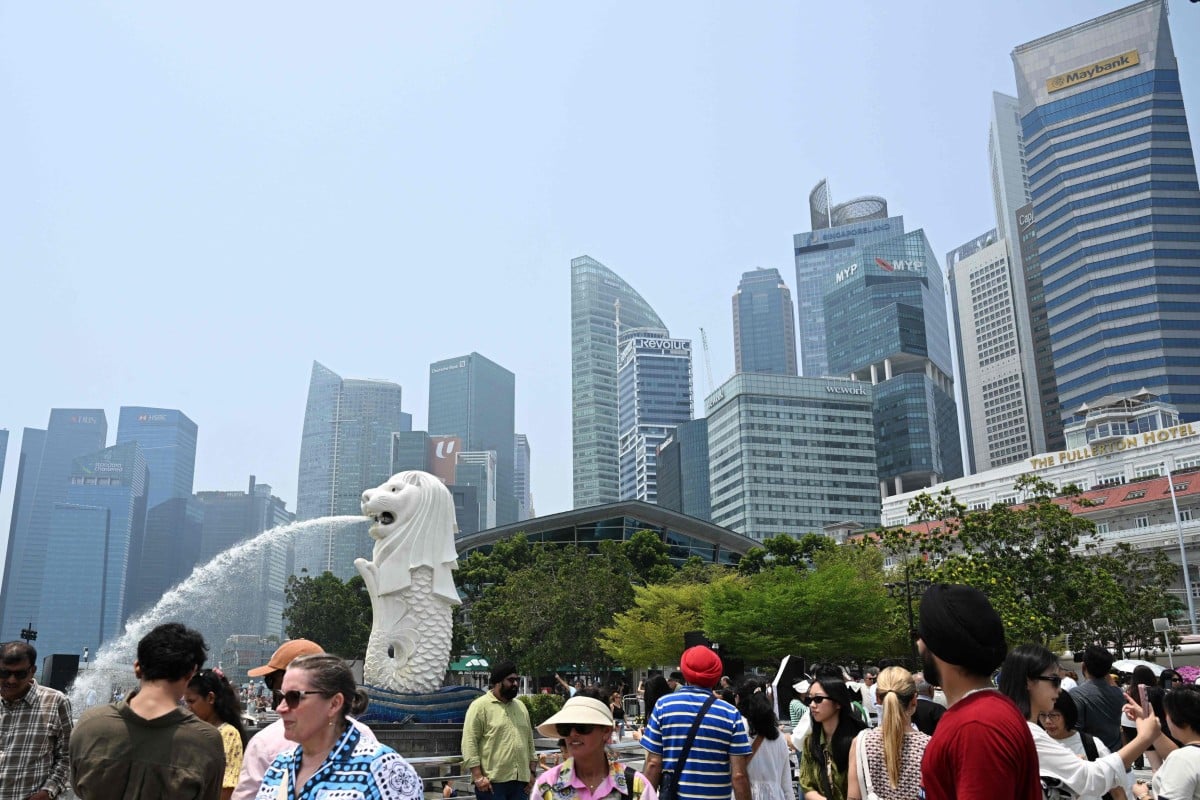
Principal的判断并非孤例。彭博社援引的数据显示,2025年亚太区商业地产投资额连续第二个季度回升,跨境资本占比创下新高,其中来自中东和美国养老基金的增量尤为明显。路透社在此前的行业分析中也指出,亚洲核心城市的核心资产与欧美市场之间的收益率差距,正在吸引全球资本重新平衡区域配置。Principal的差异点在于:它不主张“搬家式”换仓,而是建议在亚太加仓的同时,保留美国市场的战略头寸。这种双线逻辑,本质上是对冲单一市场政策风险的产物。
政策变量:贸易摩擦与外资审查
地产投资从来不只是数学题。特朗普政府的关税政策和中美贸易摩擦,持续影响跨境资本的风险定价。与此同时,美国外国投资委员会(CFIUS)对外资收购美国敏感资产的审查趋严,部分亚洲机构的赴美交易需要更长的审批周期。Hill在采访中并未直接评论个案,但强调“任何全球配置都必须把政策风险纳入回报模型”。亚太市场内部同样存在变量:中国内地与香港的写字楼空置率仍处于历史高位,日本潜在的货币政策正常化,都可能改变当前的收益率优势。政策不确定性,反而让“双市场押注”成为一种分散风险的手段。
FAQ:投资者最关心的两个问题
Q1: 现在加仓亚太房地产投资,会不会追高?
A1: Principal认为,亚太办公地产的估值仍未完全修复,所谓“追高”主要集中在新加坡等流动性最好的市场。真正机构资金正在流向日本物流、澳洲仓储以及中国香港价值型物业,这些板块的收益率与增长匹配度更高。
Q2: 美国商业地产的主要风险点在哪里?
A2: 一是写字楼结构性空置,混合办公模式尚未逆转;二是再融资窗口集中,2026至2027年到期债务规模庞大。但只要现金流能覆盖新增融资成本,核心资产的长期持有逻辑依然成立。
Principal的方向很明确:亚太房地产投资是未来5至10年的增长故事,美国商业地产则是组合的压舱石。全球资本正在两条线上重新布阵,能同时驾驭增长与防御的机构,才有机会穿越下一个利率周期。
Related Threads - 游戏联运
据《南华早报》报道,Principal资产管理公司宣布加码亚太房地产投资,认为机构投资者在亚洲写字楼市场配置严重不足。不过该公司同时提醒:美国商业地产规模庞大,全球组合不应缺席。全球资金将如何在两大市场间重新布阵?结合利率环境与五大市场对比,一文看清未来数年的地产配置逻辑。