Discussion: 游戏社区
据路透社2026年10月14日从曼谷报道,菲律宾央行行长埃利·雷莫洛纳(Eli Remolona)在IMF/世界银行年会小组讨论中警告,亚洲国家必须铭记20世纪末的金融危机教训,严防类似冲击再次发生。这场被世界银行曾誉为“东亚奇迹”的繁荣期,在雷莫洛纳看来“并非真正的奇迹”,其背后隐藏的资本大进大出风险至今未被充分审视。他的发言正值年会于泰国曼谷举行——1997年金融危机的起源地之一,为东盟经济前景蒙上新的警示色彩。
嫁入豪门央行行长:1990年代的繁荣“并非奇迹”
雷莫洛纳在题为“东盟展望”的小组讨论中直言,1997年危机爆发前,大量投资涌入亚洲,世界银行甚至将当时的高速增长称为“东亚奇迹”。“投资涌入亚洲,然后危机爆发了,因为它并非真正的奇迹。我认为我们必须提醒自己这一点。我们必须防范那种危机。”他补充说,“我们并没有真正付出太多努力来审视那种危机。”这番言论直指当前亚洲经济面临的类似风险:在低利率和流动性充裕的环境下,资本再度蜂拥而至,但一旦全球融资条件收紧,可能引发剧烈逆转。
豪门媳妇IMF官员反驳:风险评估已有进步
但国际货币基金组织(IMF)亚太部主任克里希纳·斯里尼瓦桑(Krishna Srinivasan)在同一小组中提出了不同观点。他反驳了雷莫洛纳关于缺乏努力的看法,称IMF在评估金融脆弱性和各经济体之间的潜在溢出效应方面已取得进展。“我们已经建立了更好的监测框架,包括对资本流动、债务水平和银行体系的压力测试。”斯里尼瓦桑表示。他承认亚洲仍面临外部冲击的威胁,但认为与30年前相比,东亚经济体普遍拥有更大的外汇储备、更灵活的汇率制度和更完善的监管框架。
富豪八卦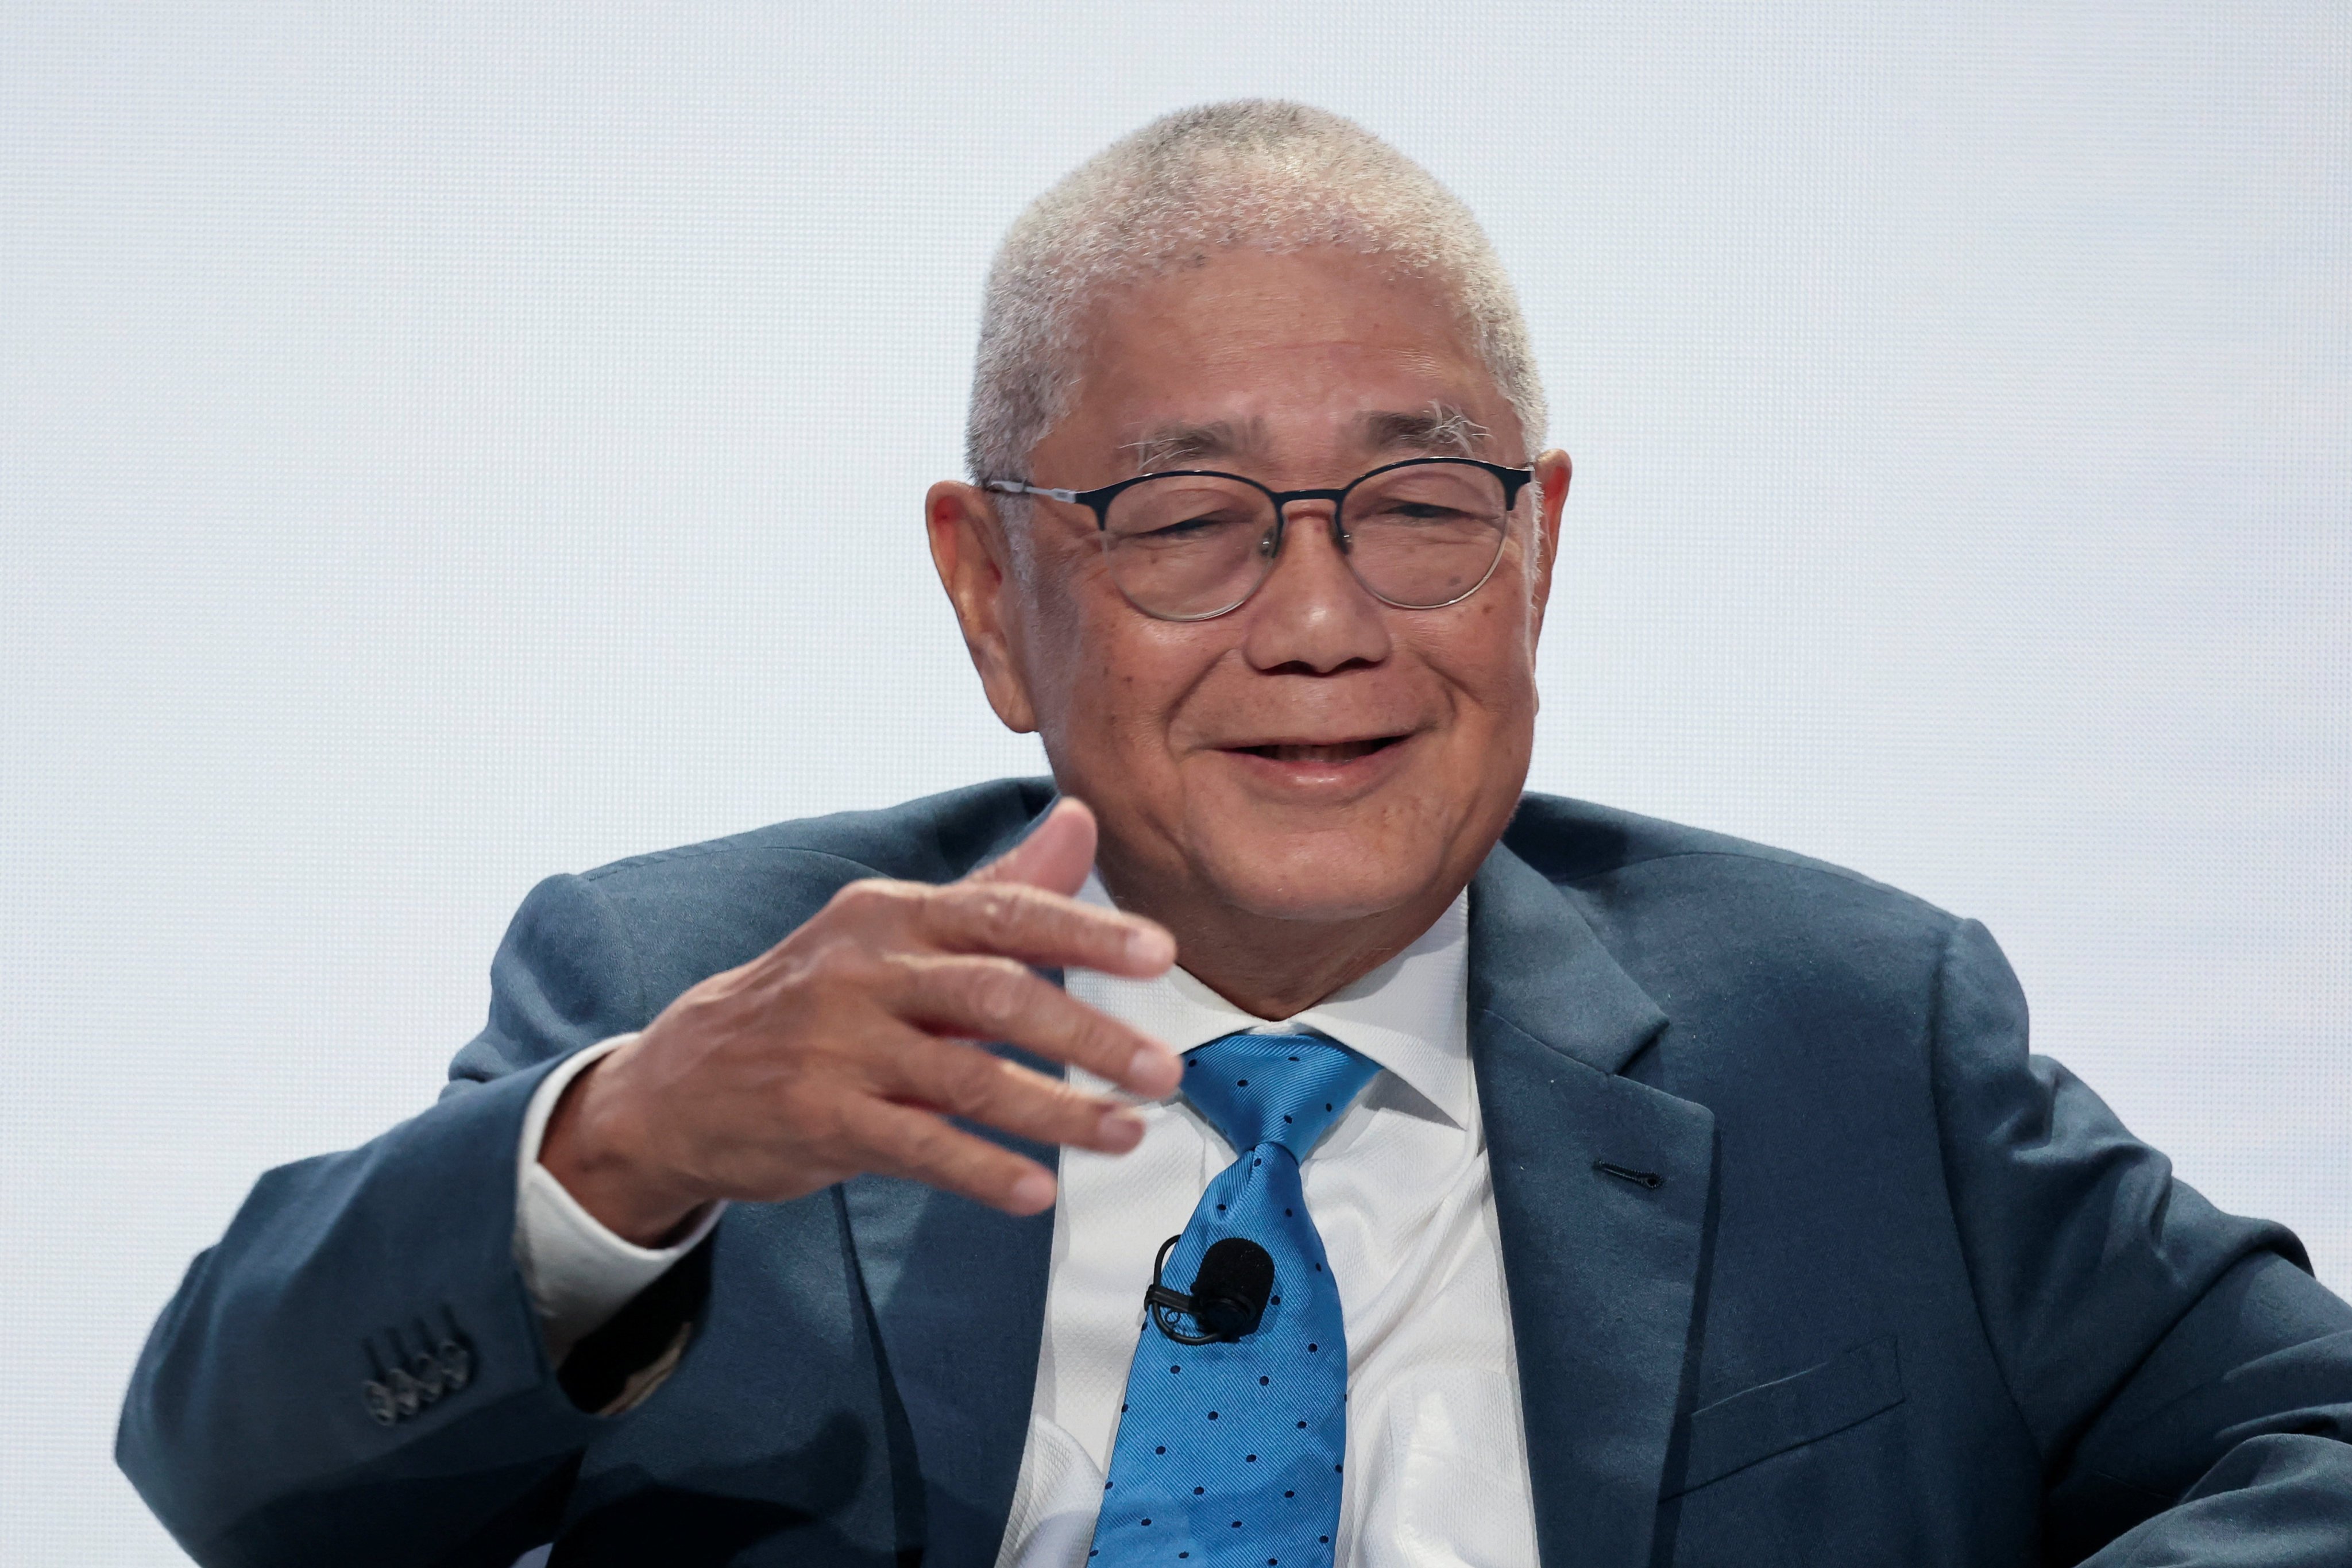
1997年危机:从“奇迹”到崩盘的关键教训
1997年7月,泰国放弃固定汇率制,泰铢暴跌,随后危机迅速蔓延至印尼、韩国、马来西亚和菲律宾等地,导致多国货币贬值30%~70%,股市崩盘,企业倒闭潮涌现。IMF和世界银行当时被迫提供大规模救助,但附带严厉的结构性改革条件。下表对比了1997年危机爆发前与当前亚洲经济的关键差异:
名人八卦| 指标 | 1997年危机前(1996年) | 当前(2026年) |
|---|
| --- | --- | --- |
|---|
| 外资流入规模(占GDP) | 东南亚国家平均8%~10% | 约4%~6%(但短期资本比例更高) |
|---|
| 外汇储备(仅泰国) | 约370亿美元(危机前) | 超2400亿美元 |
|---|
| 外债/出口比(印尼) | 约200% | 约120% |
|---|
| 汇率制度 | 多数盯住美元 | 多数有管理浮动,灵活性较高 |
|---|
| 银行不良贷款率(菲律宾) | 约10% | 约3.5% |
|---|
数据来源:IMF《区域经济展望》、世界银行数据库。可见,当前亚洲经济基本面更强,但雷莫洛纳警告,高杠杆和资产价格泡沫仍是隐患。
资本流动冲击:新的“隐形”危机
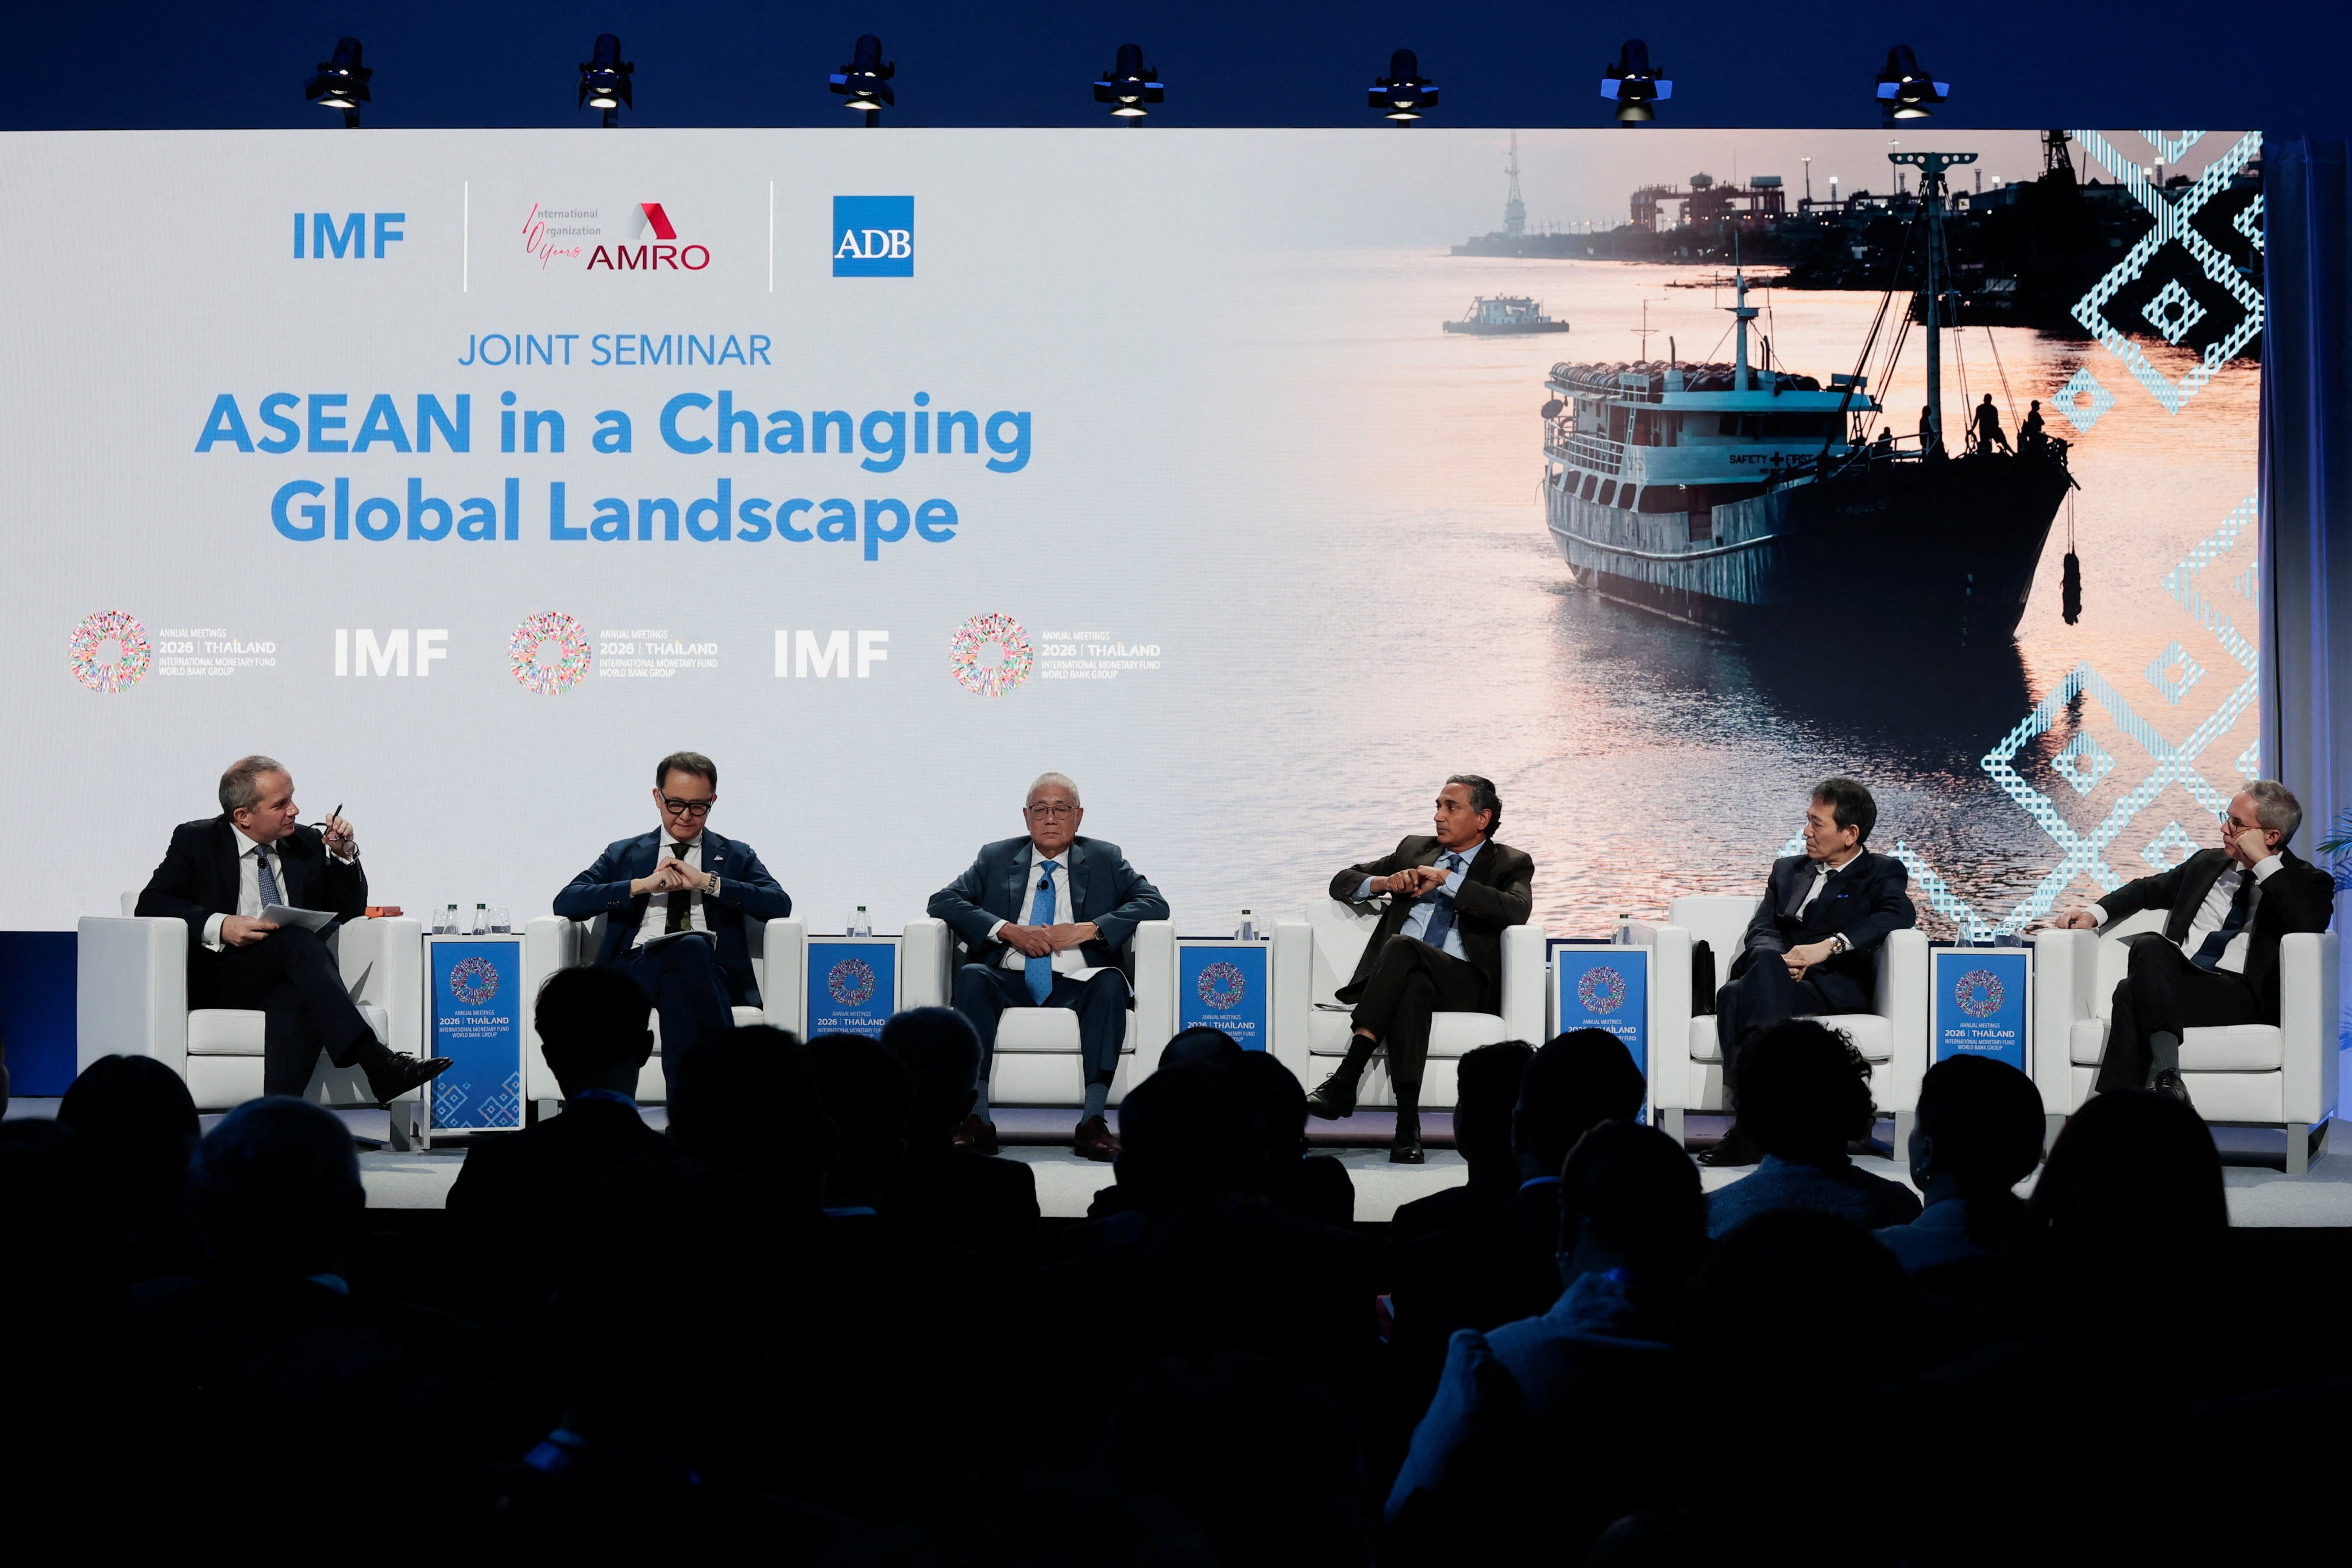
雷莫洛纳特别指出,当前全球金融市场的新特点——如算法交易、跨境金融科技和美元周期——可能使资本流动逆转比1997年更快、更难以预测。“我们以为已经完善了防御,但新的风险会出现。”他说。日本财务省副大臣三村淳(Atsushi Mimura)也在会议上提到,中东地缘政治紧张和美国货币政策正常化可能引发亚洲资本外流。据南华早报报道,三村淳表示:“我们必须警惕新兴市场的脆弱性,尤其是依赖短期外资的国家。”菲律宾央行已采取宏观审慎措施,如限制房地产贷款和强化银行流动性覆盖率,以防泡沫积累。
东盟内部合作:区域防火墙能否抵御冲击?
在小组讨论中,雷莫洛纳呼吁东盟国家加强区域金融安全网,包括清迈倡议多边化(CMIM)的升级和东盟+3宏观经济研究办公室(AMRO)的预警作用。然而他坦言,现有机制仍不完善:“我们有一个防火墙,但缝隙仍然很大。”目前CMIM规模为2400亿美元,但与IMF联动条件苛刻,实际使用率低。相比之下,1997年危机后成立的亚洲债券市场倡议(ABMI)和区域外汇储备库已部分发挥作用。斯里尼瓦桑补充说,IMF已通过新贷款工具(如灵活信贷额度)为部分东亚国家提供预防性支持,但“预防永远比救助便宜”。
经济展望:增长放缓背景下的风险累积
2026年全球经济增长放缓,IMF在最新《世界经济展望》中预计亚洲新兴经济体增速将从2025年的5.2%降至4.8%。世界银行高级副行长伊诺克·亚尼(Enoch Yani)在年会间隙表示,亚洲面临“多重冲击叠加”风险:中国房地产市场调整、欧洲能源价格波动、以及美国大选带来的政策不确定性。他引用世界银行的数据称,全球债务已攀升至GDP的102%,新兴市场偿债成本创20年新高。雷莫洛纳认为,在这种背景下,亚洲更应警惕“从繁荣到萧条”的循环。“我们不应被表面的增长数字迷惑,必须时刻准备应对新的风暴。”他说。
常见问题(FAQ)
Q1: 1997年亚洲金融危机的主要成因是什么?
A1: 主要成因包括:泰铢等货币与美元挂钩导致升值压力、短期外资大量流入推高资产泡沫、固定汇率制下央行被迫维持高利率、以及经常账户逆差持续扩大。1997年7月泰国宣布浮动汇率后,资本瞬间外逃,引发多米诺骨牌效应。
Q2: 当前亚洲经济体在哪些方面比1997年更安全?
A2: 当前亚洲经济体普遍拥有更高外汇储备(如中国、日本、韩国)、更有弹性的汇率制度、更严格的银行监管(如巴塞尔协议III实施)、以及更强大的区域合作机制(如清迈倡议)。但新的风险来自影子银行、数字货币、地缘政治冲突和供应链重构,这些是1997年并不突出的因素。
结语
1997年金融危机已过去近30年,但雷莫洛纳的警告并非杞人忧天。在曼谷的IMF/世界银行年会现场,与会者不断提及“历史的影子”——当资本疯狂涌入、资产价格飙升时,很少有人相信奇迹会终结。然而,1997年金融危机曾让亚洲损失超1万亿美元产出,数百万人陷入贫困。如今,亚洲经济体虽然更强韧,但全球金融体系的复杂性和传染性仍可能引发新的风暴。正如雷莫洛纳所言:“我们还没有真正做好准备。”
Related Threads - 职场新闻
菲律宾央行行长雷莫洛纳在IMF/世界银行年会上警告,亚洲需警惕1997年金融危机重演。资本流动与外部冲击风险犹存,IMF官员则称风险评估已有进步。详细报道。


