Discussion: 电影票房
美国《无意外法案》仲裁漏洞愈演愈烈:这部2022年生效的法律本为终结意外医疗账单,却催生出一个赔付高达基准费率数百倍的争议解决产业,最终成本通过雇主医保转嫁给普通消费者。据CBS News调查,2025年上半年已有120万起纠纷涌入仲裁系统,远超联邦官员最初预计的每年约1.7万起。
明星签约法案初衷:终结意外账单的政治妥协
2020年,美国国会通过《无意外法案》,禁止医院和医生向患者收取网络外天价费用,将争议转入保险公司与医疗服务提供方之间的仲裁程序。法案主要发起人、新泽西州民主党众议员弗兰克·帕隆对CBS News表示,当年推行仲裁机制是无奈之举:“如果我们真的想消除意外账单,就没有选择。”他坦言:“我知道这条路不会顺利,但没想到会这么糟。”这套俗称“棒球式仲裁”的规则中,双方各自报价,仲裁员必须二选一,不设折中方案。帕隆说,医生干的是救死扶伤的活儿,理应获得体面收入,但“为何要拿投保人保费养肥外部投资机构?”
明星经纪天价赔付:仲裁漏洞的数字证据
乔治城大学卫生保险改革中心(CHIR)的统计显示,2025年前6个月,保险公司与供应商共向仲裁门户提交120万起新争议,是联邦预期量(每年约1.7万起)的70多倍。行业数据平台Turquoise Health的产品负责人利兰·罗宾斯透露,仲裁员在85%以上的案例中选择了提供方报价。部分仲裁员支持医院医生的比例更高。以下为CBS News整理的典型案例与数据:
明星学历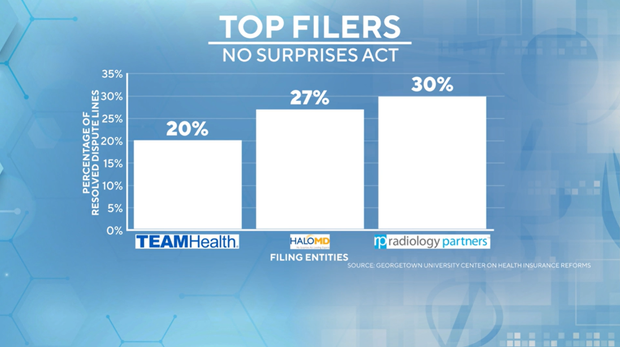
| 项目 | 基准费率 | 仲裁赔付 | 倍数/备注 |
|---|
| --- | --- | --- | --- |
|---|
| 常规实验室检查 | 10至30美元 | 数百美元 | 行业研究人员称 |
|---|
| 乳房缩小手术 | 3万美元(保险公司曾付) | 40万美元 | 整形外科医生诺曼·罗 |
|---|
| 罗医生历年平均 | — | — | 约170倍基准费率 |
|---|
| 脊柱外科医生勒曼 | — | — | 平均280倍基准费率 |
|---|
| 仲裁员裁决倾向 | — | — | 85%支持供应商 |
|---|
据CBS News对公开数据的分析,纽约长岛脊柱外科医生瓦迪姆·勒曼平均获赔基准费率的280倍;而在一个极端案例中,整形医生诺曼·罗仅一次乳房缩小手术就被裁定赔付逾40万美元,而保险公司称此前同类手术付给该医生的价格仅6000至3万美元。罗的发言人坚称,保险商故意压低初始报价,对比“毫无意义”,并指其使用的是独立非营利机构FairHealth的“金牌标准”数据。
明星背景中间商与私募股权:新“淘金热”的赢家
《无意外法案》的仲裁条款还催生了一批专为医生代理纠纷的中间商。总部位于得克萨斯州的HaloMD由斯科特·拉罗克夫妇于2022年创立,自称是仲裁领域的“专家”。该公司声称已为服务提供方客户赚取超过10亿美元,通常获得相当于基准费率9倍的赔偿,并从中抽成,但未披露抽成比例。乔治城大学CHIR研究显示,HaloMD及两大获私募股权注资的同类机构,去年合计处理了逾75%的仲裁案件。帕隆指出,部分私募股权公司同时持股医生劳务派遣机构和仲裁实体,形成利益冲突,破坏了法律公平性。HaloMD首席外部事务官帕特里克·维利基则反驳,保险公司才是推高成本的一方:“患者因心脏病发作进急诊,我们走仲裁,而保险公司总共只肯出1美元。”
保险公司的“幽灵费率”与法院裁决

维利基披露的数据令人咋舌:24%的案件中,保险公司根本未提交报价而直接默认败诉;另有9.5%的案件,保险公司报价仅1美元甚至更低。他指责保险商在计算基准费率时提供误导性信息:“不管真实网络内中位费率是多少,都不是保险商报的那个数。他们在乱算。”今年夏天,联邦法院在一份判决中站在医生一边,认定保险商将其报销价压至0美元或1美元导致基准费率“被人为压低”。HaloMD认为,联邦官员最初每年1.7万起纠纷的预估“在计算预期业务量上客观存在缺陷”。仲裁系统本身也在扩张:去年有15名政府认证仲裁员按件计酬,如今这一数字增至17人。而仲裁员集体赚取的裁决费用已累计超过20亿美元。
改革方案:帕隆提交废除仲裁议案
面对失控的仲裁系统,帕隆本周提出新议案,核心是彻底废除现有仲裁程序,要求保险公司无论服务是否网络内,一律按网络内费率付给医生。他的办公室还透露,议案将排除所谓“幽灵费率”——那些被保险商0美元或1美元报价拉低的基准数据。帕隆说:“医院、医生、护士真的在尽力救人。当然,他们需要体面收入来生活。但凭什么让这些外部投资者靠在你们保费背上赚大钱?”不过,废除仲裁后如何分配争议,法案细节尚待讨论。CBS News试图采访17名仲裁员,无一人同意出镜。与罗医生和勒曼合作的事务所则继续为高额裁决辩护,强调外科手术复杂性不应与普通化验相提并论。
FAQ:常见问题解答
Q1: 《无意外法案》仲裁漏洞会让患者直接收到天价账单吗?
A1: 不会。法案确实阻断了意外账单,患者就诊时不必担心收到网络外天价账单。但成本并未消失,而是转嫁到雇主医保计划中,消费者通过更高保费或缩水福利间接买单。Turquoise Health的罗宾斯说,70%的裁决金额都出自雇主赞助的医保资金池,开放投保季时人们就会感受到压力。
Q2: 这个仲裁漏洞何时能修复?
A2: 取决于国会立法进度。帕隆已提出废除仲裁、改为按网络内费率支付的议案,并计划剔除幽灵费率。但保险公司、私募股权和中间商游说激烈,共和党人亦未公开表态。2026年中期选举前,议案恐难快速通过。
《无意外法案》的初衷值得肯定,但仲裁漏洞引发的产业化恶果正在反噬医保体系。随着120万件积压纠纷和20亿美元仲裁费的沉淀,消费者很难再置身事外。帕隆的议案能否打破利益链条,仍需观察。
Related Threads - 剧情爆料
美国《无意外法案》2022年生效后成功消除了患者的意外医疗账单,然而其仲裁系统被医疗机构和中间商利用,赔付金额可达基准费率的170至280倍,常规化验获赔数百美元。2025年上半年纠纷量120万起,远超官方预期。私募股权入场、保险公司“幽灵费率”等因素推动成本转嫁雇主医保,消费者面临保费上涨。新泽西众议员帕隆提出废除仲