Discussion: 绯闻不断
据《卫报》2026年10月7日报道,英国五年期固定利率抵押贷款平均利率自2023年9月以来首次突破6%关口,达到6.00%;同期两年期固定利率平均为5.98%,创下2023年12月以来的最高水平。金融市场波动加剧、通胀持续顽固以及英国央行货币政策的不确定性,正将数百万房主和潜在购房者推入财务压力的漩涡。《卫报》发起的一项读者征集显示,许多家庭已开始重新评估购房或换房计划,部分人甚至担忧是否能够负担得起即将到来的利率重置。
撒糖互动五年期利率重返6%:数据与时间线
根据金融信息提供商Moneyfacts的最新统计,截至2026年10月7日,英国五年期固定利率抵押贷款的平均利率已升至6.00%,上一次触及这一水平是在三年前的2023年9月。两年期固定利率平均为5.98%,同样逼近6%。Moneyfacts的发言人雷切尔·斯普林格尔(Rachel Springall)表示:“利率的快速攀升反映了批发融资成本的大幅上升,贷款机构被迫将更高的成本转嫁给借款人。”数据显示,与2024年初的低点(约4.2%)相比,当前利率已上涨近2个百分点。以一笔30万英镑、25年期的贷款为例,利率从4.5%升至6%意味着月供从约1,667英镑增至1,933英镑,每月多支出约266英镑,年增逾3,190英镑。
世纪婚礼市场动荡驱动:为何贷款成本飙升?
路透社的分析指出,近期英国国债收益率急剧上升是推高抵押贷款利率的直接原因。全球债券市场的抛售潮以及市场对英国央行可能进一步加息的预期,使得银行间拆借成本攀升。据路透社援引交易员的数据,10年期英国国债收益率在过去一个月内上升超过40个基点,至4.8%以上。《金融时报》也报道称,投资者对英国财政可持续性的担忧加剧,导致融资环境收紧。英国央行在本月初的货币政策会议上维持基准利率在5.25%不变,但暗示如果服务业通胀持续高企,不排除再次加息。这种不确定性让贷款机构对提供长期固定利率产品变得更加谨慎。
豪华婚礼购房者与房主:压力的双重传导
对于首次购房者来说,6%的利率意味着购房门槛进一步提高。根据英国哈利法克斯银行(Halifax)的数据,英国平均房价为28.8万英镑,按6%利率计算,月供约占中位数收入的38%,远超传统3.5倍收入倍数所对应的可负担水平。一位来自伯明翰的30岁教师通过《卫报》投稿表示:“我和伴侣一直攒钱准备买第一套房,但现在利率这么高,原本能承受的贷款额度缩水了至少15%。我们不得不推迟计划,继续租房。”对于现有房主,超过150万笔固定利率贷款将在2026年内到期,许多人将面临从2-3%的利率重置至5.5%-6%的冲击。英国金融监管机构FCA的数据显示,约40%的贷款持有人没有足够的储蓄应对每月额外500英镑的还款额。
婚礼现场| 日期 | 平均两年期固定利率 | 平均五年期固定利率 | 数据来源 |
|---|
| --- | --- | --- | --- |
|---|
| 2023年9月 | 6.85% | 6.00% | Moneyfacts |
|---|
| 2024年4月 | 4.58% | 4.21% | Moneyfacts |
|---|
| 2025年1月 | 4.92% | 4.65% | Moneyfacts |
|---|
| 2026年7月 | 5.35% | 5.20% | Moneyfacts |
|---|
| 2026年10月7日 | 5.98% | 6.00% | Moneyfacts |
|---|
上述表格展示了近三年来英国抵押贷款利率的演变轨迹。从2023年秋季的高点回落至2024年春季的低谷,再重新攀升至6%的关口,周期波动令人瞩目。贷款机构目前提供的五年期利率甚至高于两年期,这通常反映出市场对未来更长时间内利率保持高位的预期。
求婚现场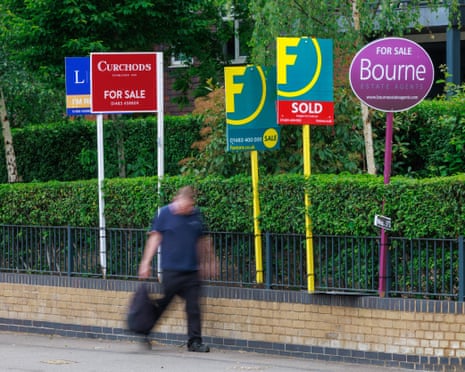
专家观点:高利率恐怕不会迅速消退
英国央行货币政策委员会前成员马丁·威尔(Martin Weale)在接受《卫报》采访时表示:“市场对通胀的担忧被低估了。服务业工资增长仍超过6%,核心通胀回落缓慢。我认为基准利率在2027年前不太可能降至4%以下。”咨询公司Capital Economics的英国经济学家鲁思·格雷戈里(Ruth Gregory)则指出:“抵押贷款利率的峰值尚未到来。如果英国央行因通胀风险而在11月加息,五年期利率可能进一步升至6.25-6.5%。”然而,也有分析师持不同看法。牛津经济研究院的安德鲁·古德温(Andrew Goodwin)认为:“市场过度反应。一旦英国央行确认通胀得到控制,利率有望在2027年下半年回落。但现在是最痛苦的时期。”这些分歧反映了经济前景的高度不确定。
应对策略:再融资、延长贷款期限与政府援助
面对利率攀升,英国金融行为监管局(FCA)敦促借款人主动联系贷款机构寻求帮助。具体措施包括:将贷款期限临时延长至40年以降低月供;转为只付利息贷款(最长2年);或者提前锁定固定利率避免未来进一步上涨。抵押贷款经纪公司SPF Private Clients的首席执行官马克·哈里斯(Mark Harris)建议:“借款人应立即检查现有利率的到期日,并考虑在利率进一步上升前锁定新的固定利率。浮动利率产品虽然初始利率较低,但可能随央行加息而快速调整。”此外,英国政府已启动“抵押贷款支持计划”,为面临还款困难的家庭提供免费咨询和部分利息补贴,但申请者需证明收入受到加息冲击。
常见问题解答
Q1:抵押贷款利率还会继续上升吗?
A1: 取决于英国央行货币政策走向及全球市场环境。多数经济学家认为,如果英国服务业通胀在2027年前仍高于3%,央行可能至少再加息一次,届时五年期固定利率可能触及6.5%。但若经济衰退加速,利率可能提前见顶。建议通过Moneyfacts或贷款经纪定期查询最新利率,并咨询独立财务顾问。
Q2:我的固定利率贷款即将到期,现在应该怎么做?
A2: 首先,查看贷款到期日和现有利率。如果距离到期日不足6个月,您通常可以提前锁定新的利率产品,无需立即执行。其次,对比市场上所有贷款机构的报价,包括高街银行和线上信贷机构。最后,考虑使用经纪人服务,他们可以获取一些独家利率。若月供超过家庭收入的35%,应及时联系贷款机构讨论还款方案,避免违约影响信用记录。
结语与展望
6%的抵押贷款利率正成为英国中产家庭财务规划中的“灰犀牛”。虽然部分市场人士预期利率将在2027年下半年出现回调,但在通胀黏性、劳动力市场紧张和全球资本流动的共同作用下,高利率环境可能比预想更为持久。对于购房者和房主而言,主动管理负债、预留应急资金、并定期重新评估贷款利率,将是穿越周期的不二法则。未来数月,英国央行的每一次议息会议和每一次通胀数据发布,都将牵引着数百万家庭的房贷账单。
Related Threads - 音乐游戏
英国五年期固定利率抵押贷款平均利率时隔三年重回6%,两年期利率也逼近6%。本文将分析原因、影响及应对策略,并附利率变化表与专家解读。