Discussion: 游戏少女
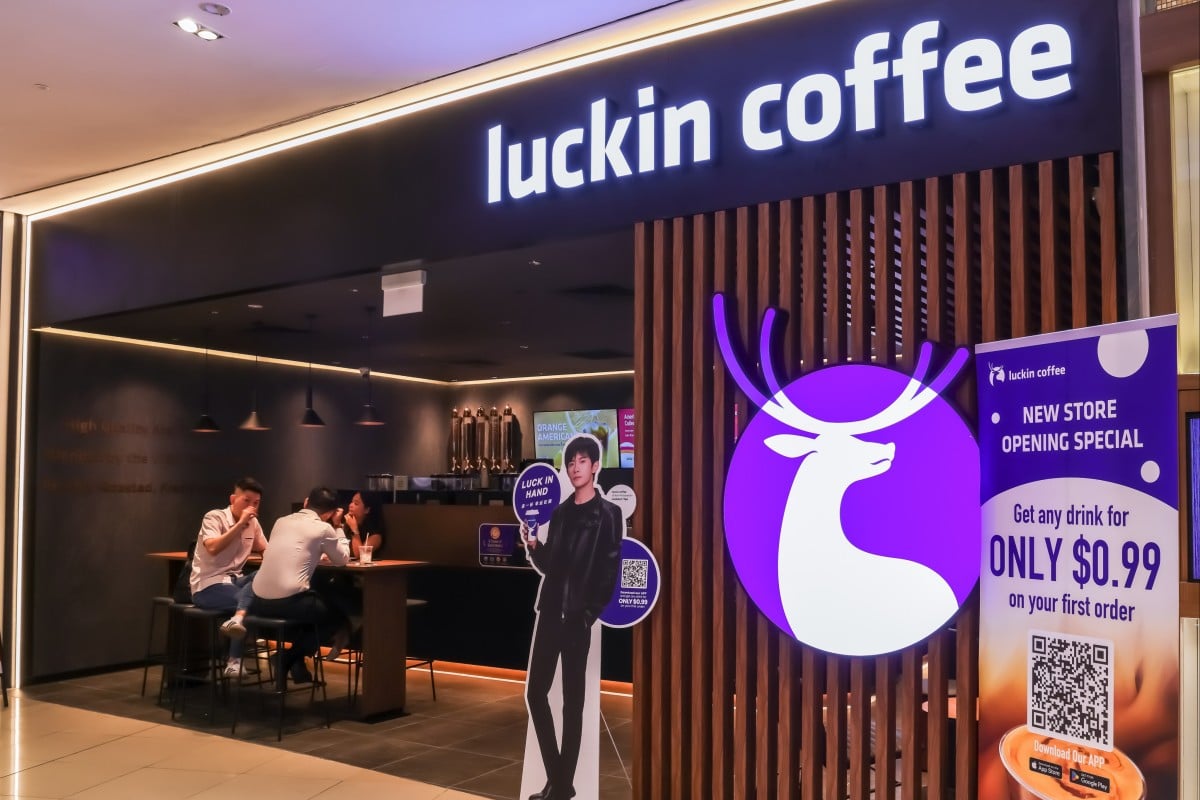
据《南华早报》2026年10月6日报道,当中国咖啡巨头瑞幸咖啡(Luckin Coffee)在新加坡社区店旁开出新店时,Folk Yard咖啡馆店主周以山(Chew Yit Shan)一度感到紧张。瑞幸以每杯1新加坡元(约合0.78美元)的促销价和两分钟出杯的速度迅速扩张,在头几个月内导致周以山的独立咖啡馆销售额下降15%。然而,当促销潮退去后,老顾客逐渐回流,销售额回升。这一案例折射出新加坡咖啡市场正在经历的一场结构性竞争:一边是拥有资本和技术优势的连锁巨头,另一边是依靠社区情感纽带的本土独立咖啡馆。
隐婚生子瑞幸咖啡的闪电攻势:100家门店背后的逻辑
瑞幸咖啡自2023年进入新加坡以来,截至2026年9月已开设第100家门店,成为当地扩张速度最快的咖啡连锁品牌。根据市场研究机构Euromonitor的数据,2025年新加坡咖啡市场总规模达到12.3亿新加坡元,其中连锁品牌占据约55%份额,而瑞幸贡献了连锁增量中的近三成。瑞幸的成功依赖于两点:一是极低的价格策略——通过大规模采购和数字化供应链将成本压缩至传统咖啡馆的60%以下;二是强大的APP下单系统,用户从点单到取杯平均耗时仅120秒。新加坡管理大学(SMU)副教授劳伦斯·洛(Lawrence Loh)指出:“瑞幸的商业模式本质上是零售数字化与价格战的结合,它把咖啡从‘社交体验’降维为‘快速消费品’。”
离婚官宣独立咖啡馆的差异化武器:人情味与社区归属
面对瑞幸的挤压,新加坡独立咖啡馆并未坐以待毙。Folk Yard店主周以山表示:“我们必须向顾客解释,我们提供的是不同的东西。简单的细节——比如认识咖啡师、回到同一个社区场所,这成为一种日常仪式感,超越了产品本身。”这种策略在数据上得到了验证:根据Momentum Works对200名消费者的调查,78%的受访者表示愿意为社区咖啡馆多支付15-20%的价格,前提是“能获得个性化服务”。独立咖啡馆普遍采用小批量烘焙、手冲咖啡和本地特色饮料(如椰浆咖啡、斑斓拿铁)来建立差异化。例如,位于中峇鲁的“Nylon Coffee Roasters”每周推出限定单品豆,吸引咖啡爱好者反复光顾。
离婚原因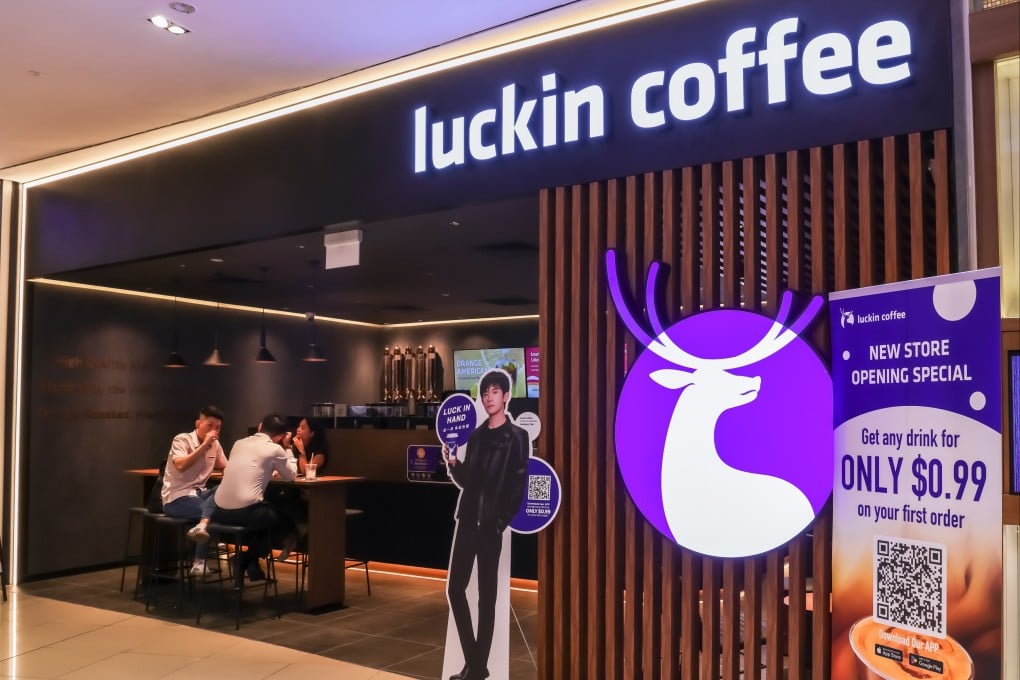
价格与便利的正面交锋:一场不平等的战争?
瑞幸的定价几乎触及独立咖啡馆的利润底线。以一杯美式咖啡为例,瑞幸售价约2.5新加坡元,而独立咖啡馆平均售价为5.5新加坡元。加上瑞幸的APP会员积分和“买十送一”活动,单位成本进一步降低。下表对比了两种模式的关键指标:
离婚财产| 指标 | 瑞幸咖啡 | 典型独立咖啡馆 |
|---|
| --- | --- | --- |
|---|
| 单杯美式均价 | 2.5新加坡元 | 5.5新加坡元 |
|---|
| 平均出杯时间 | 120秒 | 180-240秒 |
|---|
| 门店面积 | 30-50平方米(take-out为主) | 80-150平方米(含座位) |
|---|
| 月均客流量(2026年Q2) | 约8000人次 | 约2500人次 |
|---|
| 客户复购率(3个月内) | 62% | 71% |
|---|
| 人均消费(含食品) | 4.8新加坡元 | 11.2新加坡元 |
|---|
数据来源:Euromonitor、Momentum Works及店内调查。独立咖啡馆虽客流较低,但客单价和复购率更高,说明忠诚度是核心护城河。
科技赋能:独立咖啡馆的数字化转型
面对瑞幸的数字化优势,新加坡独立咖啡馆也在加速技术部署。根据《海峡时报》2026年9月报道,超过40%的独立咖啡馆已接入第三方外卖平台(如GrabFood、Foodpanda),但许多店主意识到平台佣金(15-25%)侵蚀利润。部分咖啡馆开始自建轻量级预约系统,例如通过WhatsApp Business接受预订,或使用本地开发的小程序管理会员积分。周以山透露,Folk Yard在2025年上线了自己的订阅制服务——“每月12杯,赠送一次咖啡课程”,吸引了60名固定会员,月均贡献营业额约3200新加坡元。“技术可以帮助我们提高效率,但核心还是人与人的连接。”他补充道。
市场新动态:瑞幸的“本土化”尝试与监管挑战
瑞幸并未完全忽视独立咖啡馆的社区策略。据路透社2026年8月报道,瑞幸在新加坡部分门店推出了“区域限定”饮品,如“海南黄梨冷萃”和“椰糖拿铁”,价格比中国内地高出30%但仍低于本土独立品牌。然而,新加坡竞争与消费者委员会(CCCS)2025年的一份报告指出,瑞幸在促销期间的部分定价可能构成“掠夺性定价”,引发对中小企业的挤压效应。瑞幸对此回应称“严格遵守新加坡法律”。新加坡国立大学商学院客座教授萨蒂什·库马尔(Satish Kumar)认为:“监管机构需要平衡消费者福利与市场公平,短期内不会对瑞幸采取强硬措施,但长期看,独立业态的生存空间需要政策托底。”
结论与展望
独立咖啡馆与瑞幸的竞争并不只是价格战,而是一场关于“效率”与“温度”的博弈。瑞幸用资本和算法快速铺占市场,但周以山们用熟客的笑脸和手工咖啡的香气建起了另一道壁垒。未来,新加坡咖啡市场可能出现“两极化”:连锁品牌占据便捷性需求,独立咖啡馆锁定品质与体验需求。对于消费者而言,选择权反而扩大了。正如周以山所说:“你可以在瑞花2块钱买一杯咖啡,也可以在我这花6块钱坐两个小时,两者并不完全冲突。”
FAQ
Q1: 瑞幸咖啡在新加坡的扩张速度如何?未来计划是什么?
A1: 截至2026年9月,瑞幸在新加坡已开设100家门店,平均每月新开4-5家。根据公司2026年第二季度财报,瑞幸计划在2027年底前将新加坡门店数扩展至180家,同时探索马来西亚和印尼市场。新加坡是其海外扩张的重要试验场。
Q2: 独立咖啡馆用什么方法应对瑞幸的低价竞争?
A2: 主要策略包括:强化社区服务(如记住顾客名字和偏好)、提供手工精品咖啡和本地特色饮品、建立会员订阅制(如月卡)、提升店内体验(如举办咖啡课程和品鉴会)。数据显示,独立咖啡馆的平均客户复购率(71%)高于瑞幸(62%),说明情感连接能有效抵御低价诱惑。
Related Threads - 游戏帧数
中国瑞幸咖啡在新加坡开店100家,单杯仅1新元。独立咖啡馆销售一度下滑15%,却靠社区人情味与会员制反弹。本文深度解析两种模式的竞争逻辑与市场前景。