Discussion: 上分攻略
澳大利亚储备银行(RBA)于2026年9月29日宣布将官方现金利率上调25个基点至4.6%,创下自2011年11月以来的最高水平。这一决定由利率设定委员会一致通过,反映出央行对通胀前景的深切忧虑。行长米歇尔·布洛克(Michele Bullock)在视频声明中表示,全球人工智能繁荣已"推动价格大幅上涨",并对澳大利亚经济需求侧产生显著影响。根据《卫报》报道,央行在伴随声明中警告,其对通胀的担忧正开始成为现实,并明确表示准备再次加息。此次决策不仅标志着澳洲货币政策紧缩周期的再度加速,同时也对住房市场、家庭可支配收入及整体经济前景投下了新的不确定性阴影。值得关注的是,此次加息距离上一次调整仅相隔数月,显示出政策制定者在应对持续性物价压力时的紧迫心态。澳大利亚统计局(ABS)此前发布的数据显示,截至2026年第二季度,年度通胀率仍维持在3.8%的高位,远超央行设定的2%至3%目标区间上沿,这为9月的加息行动提供了关键的数据支撑。经济学家普遍认为,此次加息并非终点,市场正密切关注央行在11月例会上的进一步动作。
新闻头条通胀压力根源:全球AI繁荣与国内需求共振
根据《卫报》引述的央行声明,当前通胀压力的一个重要推手是全球人工智能产业的爆发式增长。布洛克行长在声明中明确指出,AI技术革命带动了数据中心建设、芯片制造及相关服务的巨大需求,这些因素"推动了能源、建筑材料和特定技术劳动力的价格显著上涨"。这种全球性需求冲击通过贸易和投资渠道传导至澳大利亚国内,加剧了原本已存在的供需失衡。与此同时,国内服务业通胀依然顽固,劳动力市场虽有所松动但整体仍处于紧张状态,工资增长保持在3.4%左右,对服务价格形成支撑。澳大利亚国民银行(NAB)的经济学家分析指出,与以往主要受能源和食品价格驱动的通胀周期不同,本轮通胀更多源自结构性需求和投资热潮,这使得央行在权衡加息幅度时面临更为复杂的考量。此外,澳元汇率在美联储维持高利率的背景下持续承压,进口商品价格居高不下,进一步加大了输入性通胀的压力。
新闻快讯一致通过加息决议 央行彰显抗通胀决心
此次利率决议的核心是央行货币政策委员会的"一致通过"(unanimous decision)。《卫报》在报道中特别强调,委员会成员对加息提案未出现任何反对意见,这显示出央行内部在对抗通胀问题上的高度统一。布洛克行长在视频讲话中表示:"我们必须确保通胀预期保持稳固锚定。如果高通胀变得根深蒂固,那么未来我们将需要付出更大的经济代价来控制它。" 她进一步补充道:"委员会一致认为,当前的政策立场需要适度收紧,以应对我们开始看到的价格压力。" 此次加息的幅度为25个基点,符合市场主流预期,但在时间点上略早于部分经济学家的预测。澳大利亚联邦银行(CBA)的首席经济学家在决议后发布的研究简报中指出,央行在声明中使用"准备再次加息"(ready to lift interest rates again)这一措辞,是明显的鹰派信号,表明未来的政策路径仍倾向于进一步紧缩,而非转向宽松。
新闻资讯房贷持有者承压:每月还款额大幅攀升
此次加息对澳大利亚庞大的房贷群体构成了直接冲击。根据金融比价网站RateCity的数据分析,对于一笔平均规模为64.1万澳元、期限为30年的浮动利率房贷而言,此次加息25个基点意味着每月还款额将增加约98澳元。自2022年5月本轮加息周期启动以来,澳洲联储已累计加息14次,总加息幅度达到4.25个百分点。以一个典型的借款人案例计算,其当前每月还款额相比2022年初已累计增加了约1,540澳元,增幅接近45%。这种持续的财务压力正在显著抑制家庭消费意愿。澳大利亚统计局(ABS)的零售销售数据显示,2026年8月的零售额环比仅增长0.1%,远低于疫情前的平均水平。澳大利亚房地产协会(REIA)主席警告称,持续的高利率环境可能导致部分高杠杆家庭面临财务违约风险,并加剧住房可负担性危机。下表梳理了本轮加息周期中的关键时间节点与数据变化:
新闻早报| 时间 | 政策行动 | 现金利率水平 | 累计加息幅度 | 通胀率(年率) |
|---|
| --- | --- | --- | --- | --- |
|---|
| 2022年5月 | 首次加息 25bp | 0.35% | 25bp | 5.1% |
|---|
| 2022年6月 | 加息 50bp | 0.85% | 75bp | 5.1% |
|---|
| 2022年9月 | 加息 50bp | 2.35% | 2.25% | 6.8% |
|---|
| 2023年6月 | 暂停加息 | 4.10% | 4.00% | 7.0% |
|---|
| 2026年9月 | 加息 25bp | 4.60% | 4.25% | 3.8% |
|---|
全球经济同步紧缩 澳洲联储面临外部压力
澳大利亚并非唯一面临高通胀压力的经济体。据《彭博社》和《路透社》等多家国际媒体报道,全球主要央行在2026年秋季均呈现出同步加息的态势。美国联邦储备委员会(美联储)在9月中旬的议息会议后宣布维持利率不变,但最新点阵图暗示年内仍有加息可能。欧洲央行则迫于服务业通胀压力,在9月的会议上选择加息15个基点。这种全球性的货币紧缩环境对澳大利亚产生了复杂影响。一方面,全球利率上行加剧了金融市场波动性和经济衰退风险;另一方面,澳美利差维持在较高水平,对澳元汇率形成支撑,但同时也限制了澳大利亚出口竞争力。独立经济学家索尔·埃斯莱克(Saul Eslake)在接受《澳大利亚金融评论》采访时表示:"布洛克行长正走在一根非常狭窄的钢丝上。她既需要展示对抗通胀的坚定立场,避免通胀预期脱锚,又要警惕过度紧缩导致经济陷入不必要的衰退。当前的政策工具箱中几乎没有容错空间。" 埃斯莱克还指出,全球供应链重构和地缘政治紧张局势使得通胀的回落路径充满不确定性。
新闻晚报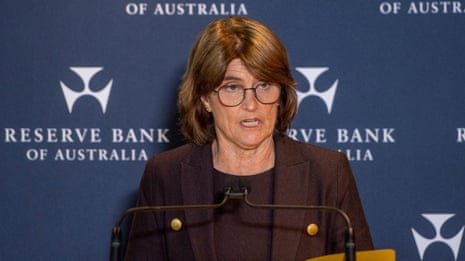
AI投资热潮与经济结构转型的深层关联
此次澳洲联储加息决策中提及的"AI繁荣"并非孤立的经济现象。《卫报》的深度报道指出,全球范围内对人工智能基础设施的投资正呈现爆炸式增长。国际能源署(IEA)的报告预测,到2027年,全球数据中心的电力消耗量将比2024年水平增加一倍以上。澳大利亚凭借其丰富的可再生能源资源和稳定的政策环境,正成为全球数据中心投资的热门目的地。在过去12个月中,已宣布或启动的大型数据中心项目总投资额超过250亿澳元,这些项目直接拉动了建筑、工程和电力设备等相关行业的用工需求。然而,这种由基础设施投资驱动的需求增长具有明显的"双刃剑"效应:它短期内创造了就业和经济增长,但也通过推高资本品价格和工资水平加剧了通胀压力。央行货币政策声明中特别提及这一结构性变化,表明政策制定者正在努力区分由暂时性因素驱动的价格波动和由经济结构转型引发的持续性通胀。
市场反应剧烈 专家预测未来政策路径分歧加大
利率决议公布后,澳大利亚金融市场立即出现剧烈波动。澳元兑美元汇率在决议公布后的15分钟内跳涨0.6%至1澳元兑0.6540美元,创下近两个月新高。澳大利亚S&P/ASX 200指数则应声下跌1.2%,银行股和房地产信托板块领跌。债券市场方面,三年期澳大利亚国债收益率飙升12个基点至4.05%。对于未来的政策走向,市场分析师观点出现了明显分歧。AMP Capital的首席经济学家谢恩·奥利弗(Shane Oliver)预测,央行可能在11月的会议上再次加息,将现金利率推高至4.85%的峰值。他认为:"通胀数据显示出足够的顽固性,因此央行不敢轻易暂停紧缩。" 然而,另一部分经济学家则认为,考虑到货币政策传导的滞后效应以及家庭部门承受的巨大财务压力,央行或将在下一次会议上保持观望,以评估连续加息的累积影响。澳大利亚工会理事会(ACTU)则发表声明,批评央行的加息决策忽视了普通工薪家庭面临的生存成本危机。
FAQ:关于澳洲联储加息的关键问题
Q1: 澳洲联储此次加息对普通房贷持有者意味着什么?
**A1: 对于一笔64.1万澳元的平均浮动利率贷款,此次加息25个基点将导致每月还款额增加约98澳元。自2022年5月以来,累计加息已使典型借款人的月供增加约1,540澳元,总增幅达45%。
Q2: 澳洲联储未来是否可能继续加息?
**A2: 根据《卫报》报道的央行声明,委员会"准备再次加息"。市场预测11月加息至4.85%的概率约为55%,但最终决策将取决于后续公布的季度通胀数据和劳动力市场表现。
展望:抗通胀与保增长的艰难平衡
澳洲联储在2026年9月29日将现金利率提升至4.6%,这一决策深刻反映了全球AI繁荣与国内需求双重压力下通胀的顽固性。行长布洛克强调必须锚定通胀预期,而市场对下一次加息保持高度关注。对于澳大利亚经济而言,未来的道路在于如何在抑制通胀与避免经济硬着陆之间寻得微妙平衡。
在通胀率达到3.8%、家庭财务压力累积的背景下,央行的每一步政策调整都牵动着经济命脉。市场将密切关注11月的会议,以判断这轮紧缩周期的最终终点在哪里。
Related Threads - 王者铭文
澳洲联储宣布加息25个基点至4.6%,创2011年来新高。行长布洛克指出全球AI繁荣推升物价压力。房贷持有者月供再增约98澳元,央行暗示未来或继续紧缩。