Discussion: 游戏修改
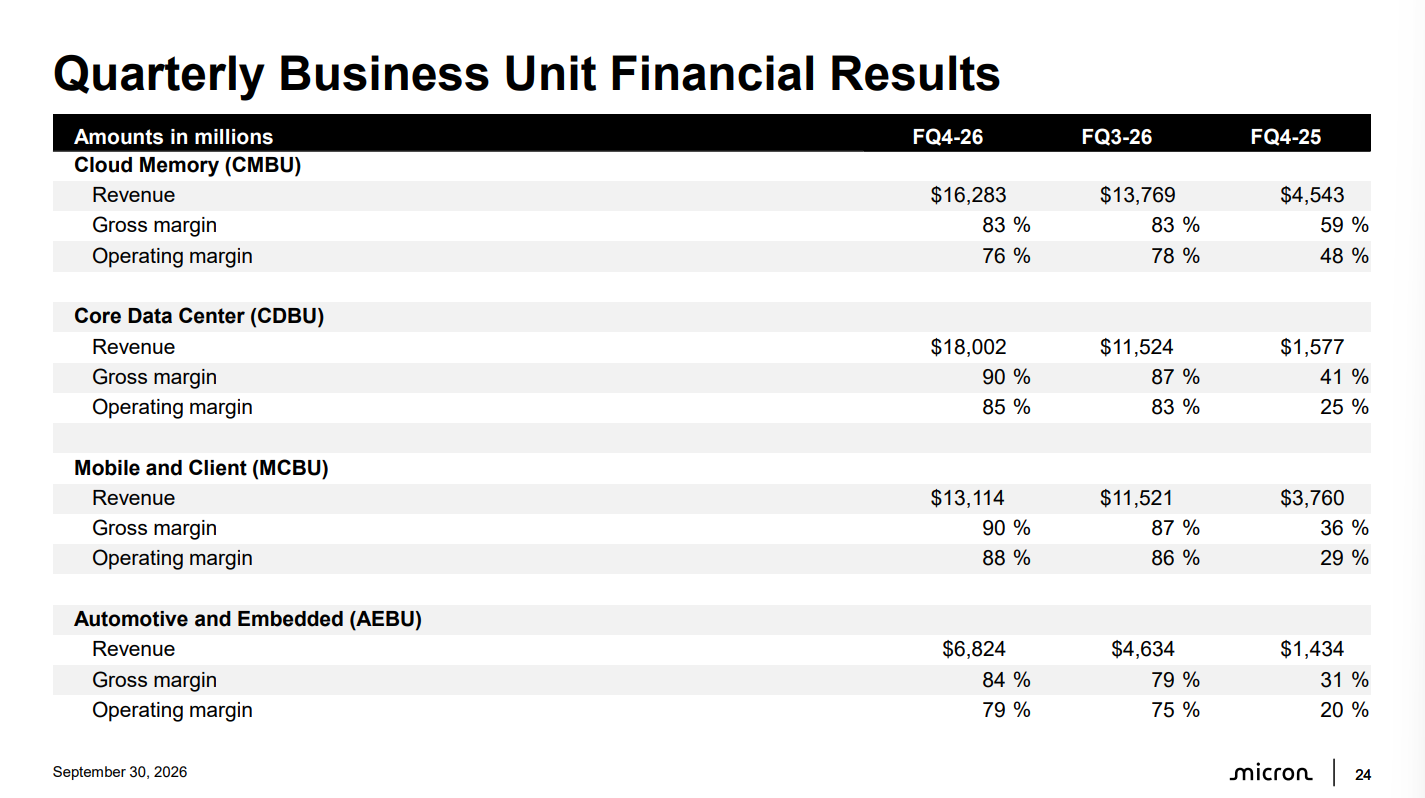
据Tom's Hardware于2026年10月2日报道,美光(Micron)在最新财季中消费级内存业务毛利率高达88%,成为公司最赚钱的业务板块。价格上涨与产品组合优化共同推动整体营收增长,但客户端业务却是唯一出货量下滑的部门。
片场花絮消费级内存利润率创纪录
美光2026财年第四季度财报显示,其消费级内存(包括面向PC和消费电子产品的DRAM)毛利率达到88%,较上一季度提升近12个百分点。美光首席执行官Sanjay Mehrotra在分析师电话会议上表示:“我们在消费级市场实现了前所未有的利润率,这得益于供需关系的持续改善以及对高端产品的需求增长。” 据行业研究机构集邦咨询(TrendForce)确认,这是美光消费级业务有史以来最高的季度利润率。
拍摄花絮
涨价策略推动利润飙升
财报数据表明,消费级内存平均售价(ASP)环比上涨约15%,是利润率激增的核心驱动力。美光CFO Matt Murphy指出:“我们通过精准的产能分配和客户协调,确保了高附加值产品的优先供应,从而在出货量基本持平的情况下大幅提升了盈利水平。” 与此同时,消费级内存的制造成本下降了约3%,进一步扩大了利润空间。对比来看,2025财年同期该业务毛利率仅为52%,一年内提升36个百分点,凸显出价格弹性的威力。
剧组八卦客户端业务出货量逆势下滑
尽管利润亮眼,美光客户端业务(Client Business)当季出货量却环比下降4%,成为公司唯一出货量减少的部门。Mehrotra解释称:“PC市场终端需求复苏仍不稳定,部分OEM客户在消化前期库存,导致短期订单波动。” 不过,由于涨价幅度更大,该业务营收反而实现7%的环比增长。下表展示了美光各主要业务部门当季表现:
剧组探班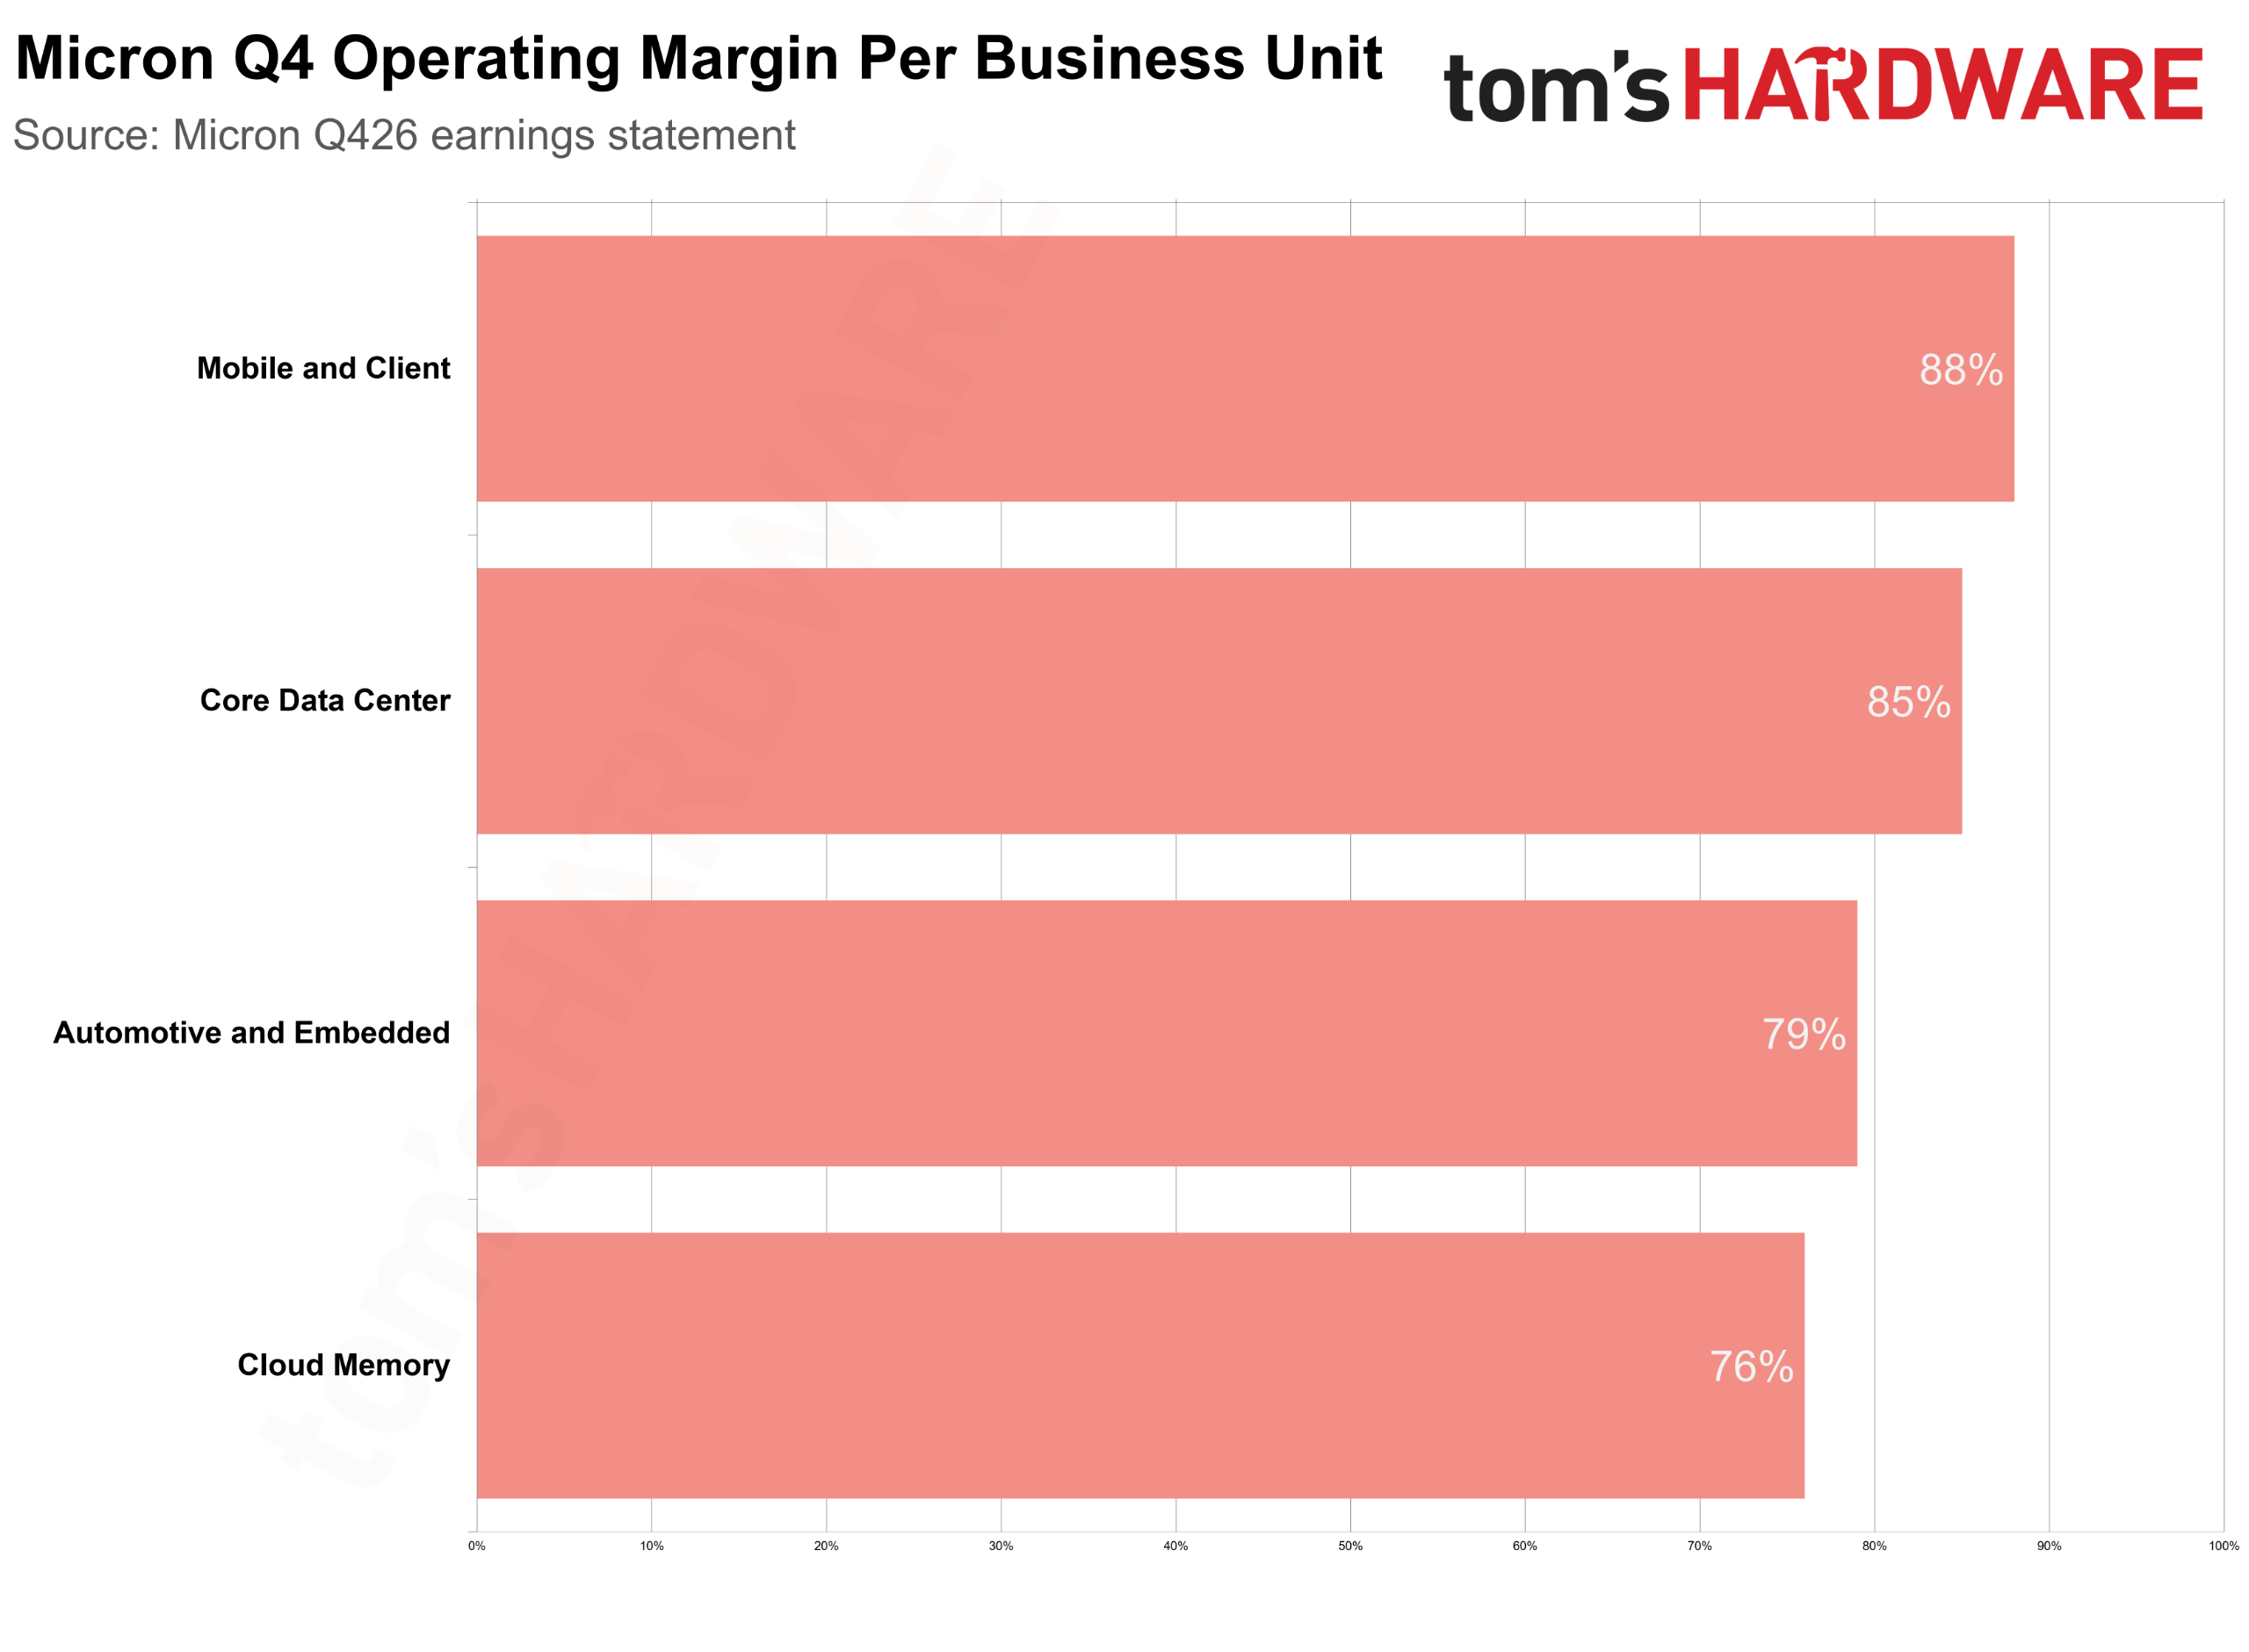
| 业务部门 | 毛利率 | 出货量环比变化 | 营收环比变化 |
|---|
| --------- | -------- | --------------- | ------------- |
|---|
| 消费级内存 (Client) | 88% | -4% | +7% |
|---|
| 数据中心 & HBM | 72% | +11% | +23% |
|---|
| 嵌入式 & 汽车 | 65% | +5% | +9% |
|---|
| 存储 (NAND) | 48% | +2% | +3% |
|---|
数据中心与HBM业务强劲增长
与客户端疲软形成对比,美光数据中心及高带宽内存(HBM)业务延续强劲势头,出货量环比增长11%,营收增长23%。HBM3E产品通过英伟达等AI芯片厂商的认证后,出货量环比翻倍,带动整体毛利率提升至72%。美光透露,2026年HBM产能已被全年预订,价格谈判继续有利。AMD、英特尔等客户对DDR5服务器内存的采购也保持旺盛。
行业背景与竞争格局
此次利润率飙升并非美光独享。三星电子和SK海力士近期财报同样显示DRAM价格持续走高。据路透社(Reuters)报道,2026年第三季度全球DRAM营收环比增长17%,三大供应商均受益于AI服务器需求溢出效应和消费端涨价。然而,集邦咨询预警称,倘若PC需求未能实质性回暖,客户端库存去化可能延续至2027年初,届时消费级内存价格涨势或面临阻力。
FAQ
Q1:美光消费级内存的88%利润率是否可持续?
A1: 短期内受益于供需偏紧,美光已锁定多数大客户长协合同,但分析师普遍认为高利润率难以长期维持。若PC终端需求在2027年恢复,价格有望保持稳定,否则可能从高位回落。
Q2:客户端业务出货量下降是否会拖累整体业绩?
A2: 由于数据中心和HBM业务增速远超客户端,且利润贡献更大,客户端出货量的短期波动对整体盈利影响有限。美光预计未来两个季度客户端出货量将企稳回升。
展望未来:涨价红利与需求风险博弈
美光凭借消费级内存的创纪录利润和HBM的爆发式增长,交出了亮眼的季度成绩单。但客户端业务的萎缩提示下游PC市场仍存不确定性。下一阶段,美光能否在维持价格优势的同时激活出货量,决定着其超高利润率的持久性。行业密切关注2027年PC换机潮能否如期来临。
Related Threads - 综艺剪辑
美光2026年Q4财报显示消费级内存毛利率高达88%,涨价推动利润创纪录。客户端业务出货量下滑,数据中心与HBM强劲。详析涨价策略、业务表现与行业前景。