Discussion: 明星动态
纯素皮革常被宣传为更环保的皮革替代品,但《卫报》2026年9月12日的调查指出,这些替代品在商业化、可持续性方面仍面临巨大挑战:多数含塑料,且未能减缓传统皮革的需求增长。全球传统皮革原料皮产量从2005年的1050万吨增至2024年的1380万吨,显示替代品并未撼动真皮市场。
名人访谈传统皮革产量持续增长,替代品未减需求
据纺织品交易所(Textile Exchange)数据,全球传统皮革原料皮产量在过去20年稳步上升,2024年达1380万吨,较2005年增长31.4%。其中约一半用于鞋类,5%至10%用于服装,10%至15%用于家纺。尽管动物权利活动家持续呼吁减少动物制品,但替代皮革的引入并未抑制对真皮的需求。
名人语录替代皮革创新陷入困境:多家明星企业停产
过去几年,三种最知名的替代皮革相继停产:Bolt Threads生产的菌丝体皮革Mylo、Ananas Anam的菠萝叶皮革Piñatex,以及Natural Fiber Welding的软木皮革Mirum。另一家菌丝体皮革公司MycoWorks去年险些破产。投资者已向这些公司注资超过10亿美元,但仍难以克服价格偏高、品牌采用仅限于胶囊系列、性能稳定性差以及依赖化石燃料基粘合剂和涂层等障碍。
名人故事| 替代皮革品牌 | 原料来源 | 当前状态 | 主要问题 |
|---|
| --- | --- | --- | --- |
|---|
| Mylo (Bolt Threads) | 菌丝体 | 已停产 | 成本高,规模化困难 |
|---|
| Piñatex (Ananas Anam) | 菠萝叶 | 已停产 | 含塑料涂层,耐用性不足 |
|---|
| Mirum (NFW) | 软木 | 已停产 | 石油基添加剂 |
|---|
| Reishi (MycoWorks) | 实验室培养菌丝 | 险些破产 | 产量低,品牌接受度有限 |
|---|
纯素皮革四大类型:多数仍含塑料
当前市售纯素皮革主要分为四类:塑料类(PU/PVC)、植物-塑料混合类、生物基类和实验室培养类。最常见的是PU和PVC制成的“假皮革”,它们来自化石燃料、会脱落微塑料、难以修复,最终进入垃圾填埋场和海洋。植物基混合材料(如仙人掌Desserto、葡萄渣Vegea)塑料含量从2%到50%不等,部分使用生物塑料;其耐用性因塑料涂层开裂而受限。真正无塑料的替代品(如菌丝体或壳聚糖基材料)目前极难买到。实验室培养皮革(如Pact的Oval、Vitrolabs)使用动物细胞或胶原蛋白,严格来说不算纯素。
名人名言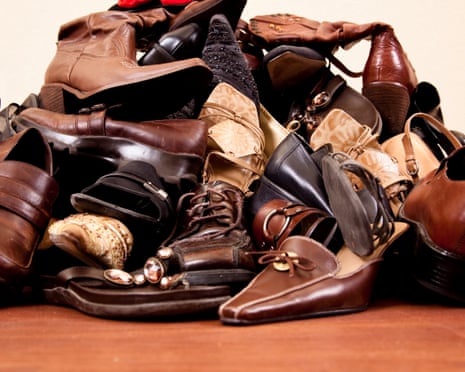
专家观点:替代品只是“更多品种”,不是替代
Nature Matters创始人海伦·克劳利博士(曾负责开云集团可持续采购)向《卫报》表示:“苹果皮、橙子皮、菠萝皮……真有必要都叫‘皮革’吗?我还没看到任何替代皮革真正成为替代品——它只是增加了产品组合,提供更多故事来卖更多东西。”可持续咨询公司Sustainabelle创始人克里斯汀·古莱(也曾任职开云)补充:“材料创新需要30到50年才能主流化……我们需要重新调整对时间线的预期。”
消费者如何选择更环保的皮革产品
传统真皮是胶原蛋白和蛋白质纤维的复合物,天生耐用、柔韧、可修复,经护理后越用越有光泽。而纯素PU皮革通常几年后即开裂剥落。购买时,消费者应优先选择经过第三方环保认证(如Cradle to Cradle、OEKO-TEX)且塑料含量低的产品。对于想完全避免动物制品的人,可关注无塑料的生物基橡胶(如Pliant)或实验室培养皮革(如Oval),但这些产品目前极度稀缺。
常见问题
Q1: 纯素皮革一定比传统皮革更环保吗?
A1: 不一定。多数纯素皮革以石油基塑料为主,其生产能耗高、降解慢,且会释放微塑料。传统皮革作为肉类工业副产品,若来自合规牧场,其碳足迹可能低于某些替代品,但涉及甲烷排放和森林砍伐问题。需综合评估全生命周期。
Q2: 哪些替代皮革材料值得关注?
A2: 当前较有前景的是生物基橡胶(如Pliant)、菌丝体基(如MycoWorks的Reishi)、以及壳聚糖基(如TomTex)。但这些材料量产规模极小,价格昂贵。多数消费者能买到的“纯素皮革”仍是PU/PVC制品,建议优先选择含生物基成分比例高且带有环保标签的产品。
纯素皮革的环保承诺虽具吸引力,但当前多数替代品仍严重依赖塑料,商业规模也远未成熟。在材料创新真正实现无塑料、可大规模生产之前,消费者应审慎评估每一种“绿色”宣称,并优先考虑产品的耐用性和可修复性——无论是真皮还是替代品。
Related Threads - 身法技巧
传统皮革产量持续增长,纯素皮革创新面临停产与环保质疑。《卫报》调查揭示替代皮革四类类型、塑料含量、耐用性等关键问题,并提供消费者选购建议。